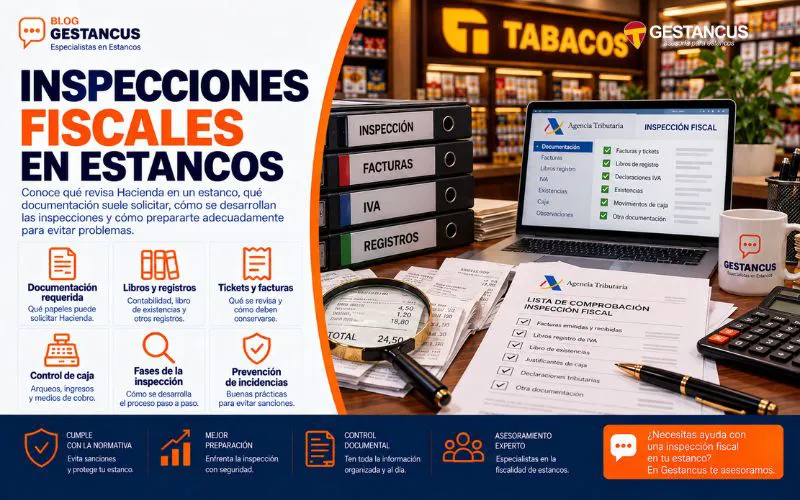
Afrontar una inspección de Hacienda en un estanco puede generar preocupación, especialmente si la contabilidad, la caja o el inventario no están bien organizados. Sin embargo, una revisión fiscal no tiene por qué convertirse en un problema si el negocio trabaja con documentación clara, registros actualizados y una fiscalidad adaptada a la realidad de la expendeduría.
Un estanco no es una tienda genérica. Es una actividad regulada, con márgenes específicos, posible recargo de equivalencia, ventas diarias de bajo importe, productos complementarios, facturas de proveedores, caja en efectivo, cobros con tarjeta, devoluciones, inventario y posibles puntos de venta con recargo. Todo ello hace que la información fiscal deba estar bien ordenada.
En esta guía explicamos qué puede revisar Hacienda, qué documentación conviene tener preparada y qué errores debe evitar el titular.
Qué puede revisar Hacienda en un estanco
En una comprobación fiscal, Hacienda puede analizar si los ingresos, gastos, compras, existencias, retenciones y obligaciones tributarias del negocio están correctamente declarados. El objetivo es comprobar que la información presentada coincide con la realidad económica de la actividad.
En el caso de un estanco, pueden revisarse aspectos como:
- Ventas declaradas.
- Tickets y facturas emitidas.
- Facturas recibidas de proveedores.
- Compras de tabaco y productos complementarios.
- Inventario inicial y final.
- Caja diaria.
- Cobros con tarjeta.
- Ingresos bancarios.
- Gastos deducibles.
- Retenciones de empleados o alquiler.
- Régimen de IVA o recargo de equivalencia.
- Declaraciones presentadas.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a ordenar su fiscalidad y reducir riesgos ante posibles revisiones.
Por qué los estancos requieren especial control
Un estanco tiene una operativa muy intensa. Cada día se realizan muchas ventas pequeñas, normalmente combinando efectivo y tarjeta. Además, existen productos regulados, productos complementarios, compras frecuentes y stock de alto valor.
Por eso, una inspección de Hacienda en un estanco puede centrarse en comprobar si la caja, las ventas, las compras y las existencias tienen coherencia entre sí.
Por ejemplo, si las compras son elevadas pero las ventas declaradas no encajan, si hay mucho stock sin justificar o si existen descuadres frecuentes de caja, pueden surgir preguntas. También puede revisarse si los gastos deducidos están realmente vinculados a la actividad.
Documentación básica que conviene tener preparada
La mejor forma de afrontar una revisión es mantener la documentación ordenada durante todo el año. No conviene esperar a recibir un requerimiento para empezar a buscar facturas, tickets o cierres de caja.
Conviene conservar y clasificar:
- Facturas de proveedores.
- Facturas emitidas.
- Tickets o justificantes de venta.
- Cierres diarios de caja.
- Informes del TPV.
- Extractos bancarios.
- Resúmenes de datáfono.
- Inventarios.
- Nóminas, si hay empleados.
- Seguros sociales.
- Contrato de alquiler.
- Facturas de gastos.
- Declaraciones fiscales presentadas.
- Justificantes de pago de impuestos.
- Documentación de puntos de venta con recargo.
Una buena contabilidad de un estanco paso a paso facilita mucho cualquier revisión, porque permite localizar cada dato y justificar cada cifra.
Ingresos declarados y ventas reales
Uno de los puntos más importantes es la declaración de ingresos. En un estanco no basta con saber cuánto dinero ha entrado en caja. Hay que diferenciar ventas en efectivo, tarjeta, facturas, anulaciones, devoluciones y operaciones por familias de producto.
Para revisar correctamente los ingresos, conviene separar:
- Tabaco.
- Cigarros.
- Timbre.
- Productos de fumador.
- Papelería.
- Recargas.
- Servicios autorizados.
- Productos complementarios.
- Puntos de venta con recargo.
Si todo se registra en una única cifra, será más difícil explicar la evolución del negocio. Puedes ampliar esta parte con la guía sobre cómo declarar ingresos de estanco.
Caja diaria y conciliación bancaria
La caja es una de las áreas más sensibles. Un pequeño descuadre puede ser normal de forma puntual, pero si las diferencias son frecuentes, deben investigarse.
En una revisión, puede ser importante justificar:
- Efectivo inicial.
- Ventas en metálico.
- Ventas con tarjeta.
- Retiradas de efectivo.
- Devoluciones.
- Anulaciones.
- Abonos del datáfono.
- Ingresos bancarios.
- Diferencias de caja.
- Justificantes de incidencias.
Una rutina de control de caja en estancos ayuda a que los datos diarios sean coherentes con la contabilidad. Si el TPV, el banco y la caja no coinciden, el titular debe poder explicar el motivo.
Facturas recibidas y recargo de equivalencia
En muchos estancos gestionados por personas físicas puede aplicarse el régimen especial del recargo de equivalencia. En ese caso, las facturas de proveedores pueden incluir IVA y recargo, lo que afecta al coste real de compra.
Ante una inspección de Hacienda en un estanco, conviene revisar que las facturas recibidas estén completas y correctamente clasificadas.
Deben comprobarse:
- Datos del proveedor.
- Fecha.
- Concepto.
- Base imponible.
- IVA.
- Recargo de equivalencia, si procede.
- Total factura.
- Forma de pago.
- Producto recibido.
- Posibles abonos o rectificaciones.
Puedes ampliar este punto con la guía sobre cómo funciona el IVA en estancos.
Gastos deducibles bajo revisión
Hacienda puede revisar si los gastos deducidos están realmente vinculados al negocio y si están correctamente justificados. No todo gasto pagado desde la cuenta del estanco es automáticamente deducible.
Pueden revisarse gastos como:
- Alquiler.
- Suministros.
- Nóminas.
- Seguridad Social.
- Software.
- TPV.
- Seguros.
- Alarmas.
- Gestoría.
- Comisiones bancarias.
- Gastos financieros.
- Reparaciones.
- Mantenimiento.
- Limpieza.
- Amortizaciones.
La clave es que cada gasto tenga factura, relación con la actividad y registro contable. Puedes profundizar en esta parte con el artículo sobre qué gastos deducir en un estanco.
Inventario y existencias
El inventario puede ser determinante. Si el estanco compra mercancía que todavía no ha vendido, esa mercancía debe figurar como existencia. Si no se controla el stock, el resultado fiscal puede quedar distorsionado.
Conviene tener claro:
- Inventario inicial.
- Compras del ejercicio.
- Ventas.
- Inventario final.
- Productos parados.
- Productos deteriorados.
- Devoluciones.
- Diferencias de stock.
- Valor económico del almacén.
- Productos en sala de venta.
Un buen control de inventario avanzado ayuda a justificar mejor el resultado económico y fiscal del negocio.
Productos complementarios
Los productos no tabaco pueden mejorar la rentabilidad, pero también generan más complejidad contable. Si no se registran por separado, puede ser difícil explicar márgenes, compras, ventas y stock.
Conviene separar claramente:
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Regalos.
- Recargas.
- Servicios autorizados.
- Otros productos complementarios.
La gestión de productos no tabaco debe estar conectada con la contabilidad. Una línea de producto rentable en apariencia puede generar problemas si acumula stock parado o no se documenta bien.
Empleados, nóminas y retenciones
Si el estanco tiene empleados, Hacienda puede revisar retenciones, nóminas y obligaciones relacionadas. Aunque la parte laboral también tiene su propio ámbito, desde el punto de vista fiscal es importante que los pagos y retenciones estén correctamente registrados.
Conviene conservar:
- Contratos.
- Nóminas.
- Seguros sociales.
- Retenciones practicadas.
- Justificantes de pago.
- Registro horario.
- Documentación de bajas o sustituciones.
- Coste total de empresa.
La gestión de empleados en estancos no solo afecta a la organización interna, también influye en los impuestos y en la rentabilidad real.
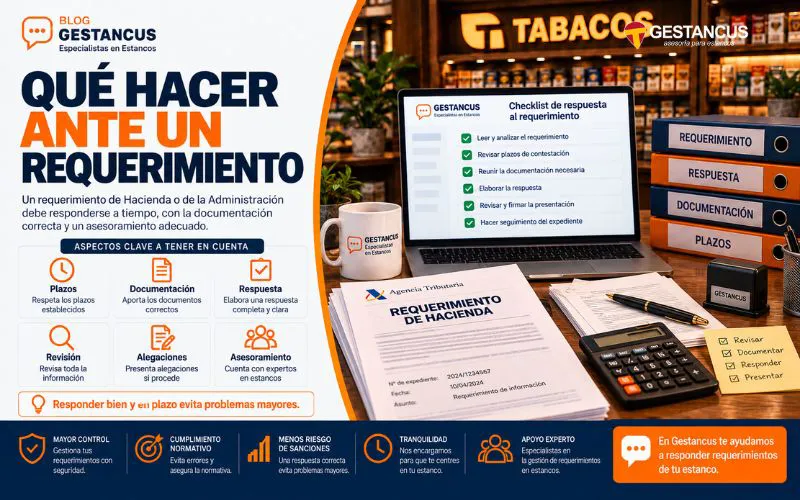
Qué hacer si llega un requerimiento
Si el titular recibe una comunicación de Hacienda, lo más importante es no improvisar. Hay que leer bien qué se solicita, qué periodo afecta, qué impuesto se revisa y qué plazo existe para responder.
Los pasos recomendables son:
- Revisar la notificación completa.
- Identificar el impuesto y el ejercicio afectado.
- Localizar la documentación solicitada.
- No enviar información incompleta sin revisar.
- Comprobar coherencia entre modelos, facturas, caja y banco.
- Preparar una respuesta ordenada.
- Contar con asesoramiento especializado.
- Conservar copia de todo lo presentado.
Una respuesta precipitada puede generar más dudas. Lo adecuado es preparar la documentación con método y explicar las cifras de forma coherente.
Errores frecuentes ante una inspección
Los errores más habituales son:
- No contestar en plazo.
- Enviar documentación desordenada.
- No revisar caja y banco.
- No justificar gastos.
- No tener inventario.
- Mezclar productos regulados y complementarios.
- No conservar facturas.
- No registrar devoluciones.
- No explicar descuadres.
- Improvisar respuestas sin asesoramiento.
Muchos problemas no aparecen por una sola operación, sino por falta de orden durante todo el año.
Cómo reducir riesgos fiscales
Para reducir riesgos, conviene trabajar de forma preventiva. No se trata de preparar el negocio solo cuando llega una revisión, sino de mantener una gestión fiscal ordenada.
Las buenas prácticas son:
- Cierre diario de caja.
- Conciliación mensual.
- Facturas clasificadas.
- Inventario actualizado.
- Gastos justificados.
- Declaraciones revisadas.
- Software bien configurado.
- Productos separados por familias.
- Devoluciones registradas.
- Asesoramiento especializado.
La optimización fiscal para estancos debe entenderse como una forma de prevenir errores y mejorar la seguridad del negocio.
Conclusión
Prepararse ante una inspección de Hacienda en un estanco exige orden, documentación y una contabilidad coherente. Hacienda puede revisar ingresos, compras, gastos, caja, banco, inventario, facturas, retenciones, IVA, recargo de equivalencia y declaraciones presentadas.
Un estanco bien gestionado no espera a recibir un requerimiento para ordenar sus papeles. Mantiene registros diarios, conserva facturas, controla stock, revisa caja y analiza sus números de forma periódica.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar su fiscalidad, preparar documentación y reducir riesgos ante posibles comprobaciones. Si has recibido un requerimiento o quieres prevenir errores fiscales en tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios