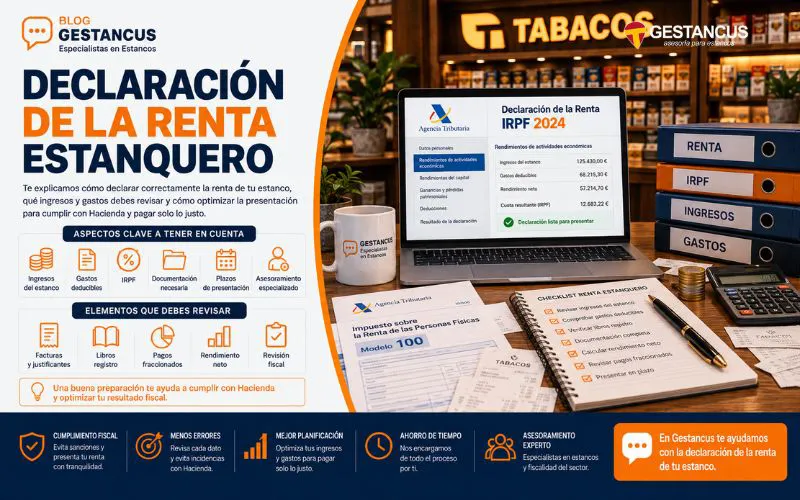
Preparar correctamente la renta del estanquero es fundamental para evitar errores fiscales y conocer el beneficio real de la expendeduría. Aunque un estanco pueda tener una caja diaria constante y una actividad aparentemente estable, la declaración de la renta no debe hacerse solo mirando cuánto dinero ha entrado en el negocio.
El titular debe declarar los rendimientos de su actividad económica teniendo en cuenta ingresos, compras, gastos deducibles, inventario, amortizaciones, pagos fraccionados, retenciones y posibles ajustes. Además, el estanco tiene particularidades propias: venta de productos regulados, recargo de equivalencia, productos complementarios, muchas operaciones pequeñas y una gestión de caja que debe estar muy bien documentada.
En esta guía explicamos cómo preparar la declaración de la renta de un estanquero paso a paso.
Qué debe declarar el titular de un estanco
Cuando el titular del estanco es una persona física, los beneficios de la actividad se declaran en el IRPF como rendimientos de actividades económicas. Esto significa que el resultado del negocio se integra en su declaración anual junto con el resto de rentas personales que pueda tener.
Para calcular bien la renta del estanquero, hay que partir de una contabilidad ordenada. No basta con sumar ventas y restar algunas facturas. El resultado debe reflejar la actividad real del ejercicio.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar su fiscalidad, ordenar su contabilidad y preparar correctamente sus obligaciones fiscales.
Ingresos que hay que incluir
El primer bloque que debe revisarse son los ingresos. Un estanco no solo vende tabaco. Puede tener varias líneas de venta y cada una debe estar bien clasificada.
Entre los ingresos habituales pueden estar:
- Tabaco.
- Cigarros.
- Timbre.
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Recargas.
- Productos complementarios.
- Servicios autorizados.
- Puntos de venta con recargo.
Separar estas líneas permite calcular mejor el margen y evitar que toda la facturación quede mezclada en una única cifra. Puedes ampliar esta parte con la guía sobre cómo declarar ingresos de estanco.
Gastos deducibles en la renta
Una parte importante de la renta del estanquero es revisar qué gastos pueden deducirse. Para que un gasto sea válido, debe estar relacionado con la actividad, justificado con factura o documento suficiente y registrado correctamente.
Pueden ser gastos habituales:
- Alquiler del local.
- Nóminas.
- Seguridad Social.
- Suministros.
- Software de gestión.
- TPV.
- Datáfono.
- Seguros.
- Alarmas.
- Gestoría.
- Mantenimiento.
- Reparaciones.
- Comisiones bancarias.
- Gastos financieros.
- Formación relacionada con el negocio.
No conviene deducir gastos personales como si fueran del estanco. Ese error puede generar problemas si Hacienda revisa la declaración. Puedes reforzar este punto con la guía sobre qué gastos deducir en un estanco.
Compras, stock e inventario
El inventario es una parte esencial de la declaración. Si el estanco compra mercancía que todavía no ha vendido al cierre del ejercicio, esa mercancía sigue formando parte de las existencias. Por tanto, el resultado no puede calcularse solo con las compras del año.
Conviene revisar:
- Inventario inicial.
- Compras realizadas.
- Ventas del ejercicio.
- Inventario final.
- Productos parados.
- Mercancía deteriorada.
- Devoluciones.
- Diferencias de stock.
- Valor económico del almacén.
Un buen control de inventario avanzado ayuda a que el beneficio declarado refleje mejor la realidad del negocio.
Caja diaria y banco
La caja diaria debe cuadrar con el TPV, el datáfono y el banco. En un estanco hay muchas ventas pequeñas, por lo que los descuadres pueden acumularse si no se revisan con frecuencia.
Antes de preparar la renta del estanquero, conviene comprobar:
- Cierres diarios.
- Ventas en efectivo.
- Ventas con tarjeta.
- Retiradas de caja.
- Anulaciones.
- Devoluciones.
- Abonos del datáfono.
- Ingresos bancarios.
- Comisiones.
- Diferencias pendientes.
Una buena rutina de control de caja en estancos evita que la declaración se base en datos incompletos.
IVA y recargo de equivalencia
Muchos titulares personas físicas pueden estar en recargo de equivalencia. En ese caso, los proveedores repercuten el IVA y el recargo en las facturas de compra, y el titular debe revisar bien cómo se registra ese coste.
Aunque el IVA no se gestione igual que en régimen general, sigue afectando al margen y al coste real de los productos. Por eso, conviene comprobar facturas de proveedores, productos complementarios, posibles actividades diferenciadas y documentación conservada.
Puedes ampliar esta parte con la guía sobre cómo funciona el IVA en estancos.
Pagos fraccionados durante el año
Durante el ejercicio, el titular puede haber realizado pagos fraccionados a cuenta del IRPF. Estos pagos se regularizan después en la declaración anual. Por eso, deben revisarse antes de presentar la renta.
Conviene comprobar:
- Modelos presentados.
- Importes pagados.
- Trimestres declarados.
- Resultado acumulado.
- Retenciones soportadas, si las hubiera.
- Diferencias frente al resultado final.
- Posibles errores de cálculo.
Una buena planificación evita sorpresas cuando llega la declaración. También permite anticipar si habrá que pagar, si existen pagos ya adelantados o si conviene revisar la contabilidad antes del cierre.
Amortizaciones e inversiones
Si el estanco ha realizado inversiones en mobiliario, reformas, equipos informáticos, sistemas de seguridad o TPV, puede que esos importes no se deduzcan de golpe. En muchos casos deben amortizarse durante varios ejercicios.
Antes de cerrar la renta del estanquero, conviene revisar:
- Facturas de inversión.
- Fecha de compra.
- Puesta en funcionamiento.
- Criterio de amortización.
- Bienes pendientes.
- Reformas del local.
- Equipos sustituidos.
- Valor pendiente de amortizar.
Las amortizaciones bien aplicadas ayudan a reflejar correctamente el coste de las inversiones sin distorsionar el resultado anual.
Productos complementarios
Los productos no tabaco pueden mejorar el margen medio del estanco, pero deben registrarse bien. Si se mezclan con el tabaco sin diferenciarlos, será más difícil calcular la rentabilidad real.
Conviene separar:
- Artículos de fumador.
- Papelería.
- Recargas.
- Regalos.
- Servicios autorizados.
- Productos alternativos.
- Otros complementarios.
La gestión de productos no tabaco debe estar conectada con la contabilidad, el inventario y la fiscalidad.
Errores frecuentes al preparar la renta
Los errores más habituales son:
- Confundir caja con beneficio.
- No separar líneas de venta.
- No registrar todos los gastos.
- Deducir gastos personales.
- No controlar existencias.
- No revisar pagos fraccionados.
- No conciliar banco y TPV.
- No registrar devoluciones.
- No revisar amortizaciones.
- No contar con asesoramiento especializado.
Muchos errores no aparecen por una gran operación, sino por falta de orden durante todo el año.
Conclusión
Preparar bien la renta del estanquero exige una contabilidad clara, ingresos bien clasificados, gastos justificados, inventario actualizado, caja controlada y revisión de pagos fraccionados. No se trata solo de presentar la declaración, sino de asegurarse de que el resultado refleja la realidad económica del estanco.
Un titular que revisa sus números durante el año llega a la campaña de renta con más seguridad, menos errores y mejor capacidad para planificar sus impuestos.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a preparar su fiscalidad, revisar su contabilidad y evitar errores en la declaración. Si quieres presentar tu renta con más seguridad y conocer mejor el beneficio real de tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios