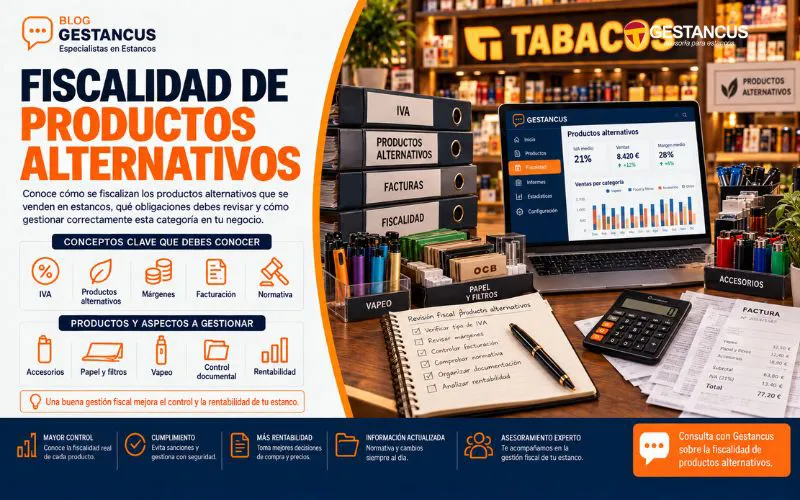
Conocer los impuestos de los vapeadores en un estanco es cada vez más importante para los titulares que venden productos alternativos al tabaco tradicional. Líquidos para cigarrillos electrónicos, dispositivos, recargas, bolsas de nicotina u otros productos relacionados pueden aportar margen y complementar la venta habitual, pero también exigen una gestión fiscal y contable ordenada.
No todos los productos alternativos tienen el mismo tratamiento. Algunos pueden estar sujetos a IVA, recargo de equivalencia, impuesto especial, requisitos documentales o controles específicos según su naturaleza. Por eso, no conviene incorporarlos al estanco sin revisar antes cómo se compran, cómo se registran, qué impuestos soportan y cómo afectan a la rentabilidad real.
En esta guía explicamos qué debe tener en cuenta un titular para gestionar correctamente la fiscalidad de estos productos.
Qué se entiende por productos alternativos
Dentro de un estanco, los productos alternativos pueden incluir artículos que no son el tabaco tradicional, pero que están relacionados con nuevos hábitos de consumo. Entre ellos pueden encontrarse líquidos para cigarrillos electrónicos, dispositivos vaporizadores, recambios, resistencias, bolsas de nicotina u otros productos autorizados.
Desde el punto de vista de gestión, lo importante es no mezclar todos estos artículos en una única categoría. Cada familia puede tener margen, rotación, fiscalidad y obligaciones diferentes.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar la fiscalidad y la rentabilidad de cada línea de producto.
Por qué no deben tratarse como un producto más
Uno de los errores habituales es pensar que vender vapeadores o recargas es igual que vender cualquier complemento. Sin embargo, esta línea puede tener implicaciones fiscales concretas que conviene revisar antes de comprar stock o ampliar referencias.
El titular debe comprobar qué IVA soporta, si existe recargo de equivalencia, si algún producto está afectado por impuesto especial y cómo aparece todo ello desglosado en factura.
Además, estos productos pueden tener una rotación muy distinta al tabaco. Algunos generan margen, pero también pueden provocar stock parado si se compran demasiadas referencias, sabores, formatos o accesorios sin analizar la demanda real.
La fiscalidad debe ir unida a la gestión comercial.
Impuesto especial sobre líquidos y productos de nicotina
Desde la entrada en vigor del impuesto específico sobre líquidos para cigarrillos electrónicos y otros productos relacionados con el tabaco, el titular debe prestar atención a cómo se repercute este coste en la cadena de suministro.
Este impuesto puede afectar a:
- Líquidos para cigarrillos electrónicos.
- Recargas con nicotina.
- Recargas sin nicotina cuando encajen en el ámbito del impuesto.
- Bolsas de nicotina.
- Otros productos de nicotina.
- Determinados productos destinados al consumo mediante dispositivos.
Para el minorista, la clave está en revisar que la factura del proveedor refleje correctamente los conceptos y que el coste se registre de forma adecuada. El estanco debe saber si está comprando productos con el impuesto ya incorporado o si interviene en alguna operativa distinta que exija más control.
IVA y recargo de equivalencia
Muchos estancos gestionados por personas físicas pueden estar en régimen de recargo de equivalencia. En estos casos, el proveedor repercute el IVA y el recargo correspondiente en la factura de compra.
En los productos alternativos, esto exige revisar:
- Tipo de IVA aplicado.
- Recargo de equivalencia.
- Base imponible.
- Impuesto especial, si procede.
- Total de factura.
- Producto adquirido.
- Unidades, mililitros o gramos.
- Proveedor.
- Fecha de compra.
- Posibles abonos o rectificaciones.
Al revisar los impuestos de los vapeadores en un estanco, no basta con mirar el precio final de compra. Hay que entender qué conceptos forman parte del coste y cómo afectan al margen.
Puedes ampliar esta parte con la guía sobre cómo funciona el IVA en estancos.
Separar estos productos en la contabilidad
La contabilidad debe diferenciar los productos alternativos del tabaco tradicional y de otros complementarios. Si se registran todos juntos, será difícil saber qué margen aportan, cuánto stock generan y si realmente compensan.
Conviene crear categorías como:
- Líquidos para cigarrillos electrónicos.
- Dispositivos.
- Recambios.
- Resistencias.
- Bolsas de nicotina.
- Otros productos de nicotina.
- Accesorios.
- Artículos de fumador tradicionales.
Esta separación permite analizar ventas, compras, inventario, márgenes y fiscalidad con más claridad. Puedes reforzar esta parte con la guía sobre contabilidad de un estanco paso a paso.
Facturas de proveedores
Las facturas de proveedores son la base para controlar correctamente la fiscalidad. En productos alternativos, el titular debe revisar con especial cuidado que los datos sean completos y coherentes.
Una factura debería permitir identificar:
- Proveedor.
- Fecha.
- Producto.
- Cantidad.
- Formato.
- Base imponible.
- IVA.
- Recargo de equivalencia, si procede.
- Impuesto especial repercutido o incorporado, cuando corresponda.
- Total.
- Forma de pago.
Si una factura no permite identificar bien el producto o los impuestos aplicados, conviene pedir aclaración al proveedor. Una mala clasificación puede afectar al margen, al inventario y a una posible revisión fiscal.
Inventario y control de stock
El stock de vapeadores y productos alternativos debe gestionarse con cuidado. Algunos artículos tienen mucha rotación, pero otros pueden quedarse parados por cambios de tendencia, formatos, sabores o preferencias de los clientes.
Para controlar correctamente esta línea, también hay que saber qué productos quedan en inventario al cierre del ejercicio.
Conviene revisar:
- Unidades disponibles.
- Líquidos por formato.
- Productos de baja rotación.
- Accesorios sin salida.
- Productos deteriorados.
- Devoluciones.
- Diferencias de stock.
- Valor económico del almacén.
- Fechas de compra.
- Margen real por familia.
Un buen control de inventario avanzado evita que el beneficio quede distorsionado por compras que aún no se han convertido en ventas.
Margen real de los productos alternativos
Los productos alternativos pueden parecer muy rentables si solo se mira la diferencia entre precio de compra y precio de venta. Pero para conocer el margen real hay que tener en cuenta impuestos, recargo, stock parado, devoluciones, descuentos, espacio ocupado y tiempo de gestión.
Antes de potenciar esta línea, conviene analizar:
- Margen bruto.
- Coste fiscal incluido en la compra.
- Rotación.
- Ticket medio.
- Productos comprados juntos.
- Devoluciones.
- Mermas.
- Stock inmovilizado.
- Espacio en tienda.
- Rentabilidad mensual.
Puedes comparar estos datos con la guía sobre márgenes del estanco.
Productos autorizados y prudencia comercial
Antes de incorporar nuevos productos alternativos, el titular debe revisar si su venta encaja con la normativa aplicable, con las autorizaciones correspondientes y con las limitaciones del sector. No todo producto de moda debe entrar automáticamente en el estanco.
Conviene valorar:
- Si el producto puede venderse en el establecimiento.
- Si el proveedor es fiable.
- Si la factura es correcta.
- Si existe trazabilidad.
- Si el producto tiene demanda real.
- Si el margen compensa.
- Si puede generar incidencias.
- Si ocupa demasiado stock.
- Si requiere información específica al cliente.
- Si afecta a la imagen del negocio.
La gestión de productos no tabaco debe hacerse con criterio, no por impulso.
Caja y registro de ventas
Las ventas de productos alternativos deben registrarse correctamente en el TPV. Si se mezclan con otras familias, el análisis posterior será poco útil.
Conviene que el sistema permita ver:
- Ventas por producto.
- Ventas por familia.
- Ticket medio.
- Ventas cruzadas.
- Devoluciones.
- Anulaciones.
- Margen estimado.
- Stock disponible.
- Ventas por empleado.
- Evolución mensual.
Una buena rutina de control de caja en estancos ayuda a que los ingresos declarados coincidan con la realidad del negocio.
Gastos asociados a esta línea
Vender productos alternativos puede generar gastos adicionales: expositores, material de presentación, formación, software, gestión de stock, devoluciones o costes de proveedor.
Estos gastos deben registrarse correctamente si están vinculados a la actividad. También deben diferenciarse de gastos personales o de inversiones que deban amortizarse.
Puedes revisar esta parte con el artículo sobre qué gastos deducir en un estanco.
Errores frecuentes
Los errores más habituales son:
- No separar vapeadores y líquidos en la contabilidad.
- No revisar el impuesto especial.
- No comprobar facturas de proveedor.
- Calcular el margen sin impuestos.
- Comprar demasiadas referencias.
- No controlar inventario.
- No registrar devoluciones.
- Mezclar accesorios con productos sujetos a impuestos específicos.
- No revisar el régimen de IVA.
- No pedir asesoramiento especializado.
Muchos problemas aparecen por tratar estos productos como una línea secundaria sin control.
Riesgos ante una revisión fiscal
En una revisión, Hacienda puede analizar ingresos, compras, facturas, inventario, IVA, recargo, gastos e impuestos especiales cuando proceda. Si la documentación no está clara, será más difícil explicar el tratamiento aplicado.
Para reducir riesgos, conviene conservar:
- Facturas completas.
- Informes de ventas.
- Cierres de caja.
- Inventarios.
- Abonos.
- Rectificaciones.
- Documentación de proveedores.
- Justificantes de pago.
- Clasificación por familias.
- Informes contables.
Puedes ampliar esta parte con la guía sobre inspecciones fiscales en estancos.
Conclusión
Gestionar correctamente los impuestos de los vapeadores en un estanco exige separar productos, revisar facturas, controlar IVA, recargo de equivalencia, impuesto especial, inventario, márgenes y documentación. No basta con vender una nueva línea porque tenga demanda: hay que saber cómo afecta a la fiscalidad y al beneficio real.
Los productos alternativos pueden aportar rentabilidad, pero solo si se gestionan con orden. Una mala clasificación, un margen mal calculado o un stock excesivo pueden convertir una oportunidad comercial en un problema fiscal y económico.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar la fiscalidad de productos alternativos, ordenar la contabilidad y mejorar la rentabilidad de la expendeduría. Si quieres saber si estás gestionando correctamente esta línea de negocio, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios