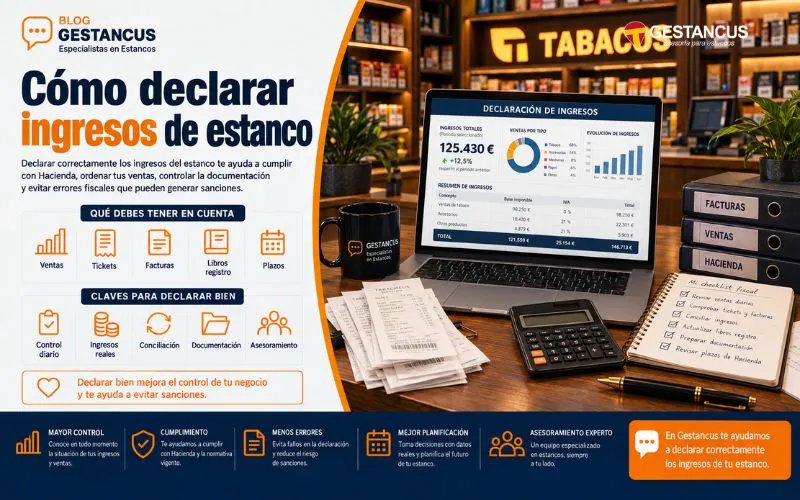
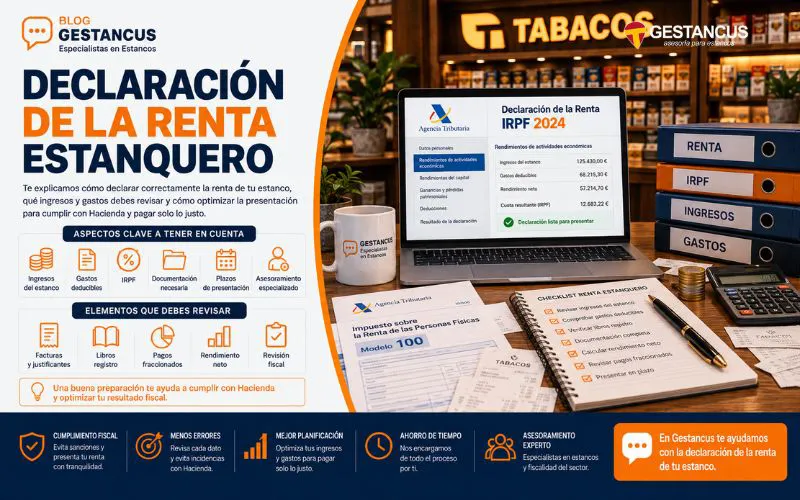
Saber cómo declarar los ingresos de un estanco es fundamental para cumplir correctamente con Hacienda, evitar errores fiscales y conocer la rentabilidad real de la expendeduría. Un estanco puede tener muchas ventas diarias, operaciones en efectivo, cobros con tarjeta, productos regulados, artículos complementarios y puntos de venta con recargo. Si todo esto no se registra bien, la contabilidad puede dejar de reflejar la realidad del negocio.
Un estanco no debe declarar sus ingresos como si fuera una tienda genérica. La actividad tiene particularidades: márgenes regulados en tabaco, posible recargo de equivalencia, productos no tabaco, ventas de timbre, empleados, devoluciones, inventario y obligaciones documentales. Por eso, el titular debe trabajar con una contabilidad ordenada y con datos claros desde el primer día.
En esta guía explicamos cómo organizar los ingresos de un estanco paso a paso.
Qué se considera ingreso en un estanco
El primer paso es entender qué debe registrarse como ingreso de la actividad. No solo cuentan las ventas de tabaco. Una expendeduría puede obtener ingresos por diferentes líneas, y todas deben estar correctamente clasificadas.
Entre los ingresos habituales están:
- Venta de labores de tabaco.
- Venta de cigarros.
- Timbre.
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Regalos.
- Recargas.
- Servicios autorizados.
- Productos complementarios.
- Puntos de venta con recargo, si existen.
Para declarar los ingresos de un estanco correctamente, no conviene mezclar todas las ventas en una única cifra. Separar las líneas permite conocer mejor el margen real, preparar impuestos y detectar qué productos aportan más rentabilidad.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a ordenar su fiscalidad y revisar la rentabilidad real de la expendeduría.
Separar ventas por familias de producto
Separar ventas por familias es una de las mejores prácticas contables. El tabaco suele aportar volumen y recurrencia, pero los productos complementarios pueden tener márgenes diferentes. Si todo se registra junto, el titular no sabrá qué parte del negocio funciona mejor.
Conviene diferenciar:
- Tabaco.
- Cigarros.
- Timbre.
- Productos de fumador.
- Papelería.
- Recargas.
- Servicios.
- Complementarios.
- Puntos de venta con recargo.
- Otros ingresos.
Esta clasificación ayuda a preparar declaraciones fiscales, calcular el beneficio y analizar resultados. También permite detectar si una línea genera ventas, pero no beneficio real.
Puedes reforzar esta parte con una buena contabilidad de un estanco paso a paso.
Registrar ingresos diarios
En un estanco se hacen muchas operaciones pequeñas cada día. Por eso, el registro diario es imprescindible. No basta con mirar el dinero que queda en caja al cerrar.
Cada jornada debería quedar reflejada con:
- Total de ventas.
- Ventas en efectivo.
- Ventas con tarjeta.
- Anulaciones.
- Devoluciones.
- Facturas emitidas.
- Tickets.
- Retiradas de efectivo.
- Descuadres.
- Observaciones o incidencias.
Una rutina diaria evita acumulación de errores. Si se espera al final del mes para reconstruir ventas, será más difícil detectar diferencias o justificar movimientos.
Para declarar los ingresos de un estanco con seguridad, la caja diaria debe coincidir con el TPV, el datáfono y los movimientos bancarios.
Controlar efectivo y tarjeta
El efectivo y la tarjeta deben controlarse por separado. En muchos estancos se cobra una parte importante en metálico, pero cada vez son más frecuentes los pagos con tarjeta. Ambos medios tienen riesgos distintos.
En efectivo, hay que controlar:
- Efectivo inicial.
- Cobros.
- Cambios entregados.
- Retiradas.
- Pagos desde caja, si los hubiera.
- Efectivo final.
- Descuadres.
En tarjeta, conviene revisar:
- Total del datáfono.
- Operaciones aprobadas.
- Operaciones anuladas.
- Devoluciones.
- Abonos bancarios.
- Comisiones.
- Diferencias pendientes.
Una buena rutina de control de caja en estancos permite que los ingresos declarados sean coherentes con la actividad real.
Facturas y tickets
La mayor parte de las ventas de un estanco pueden documentarse mediante ticket o factura simplificada, según corresponda. Sin embargo, puede haber clientes que soliciten factura completa, especialmente empresarios, profesionales, administraciones o personas que necesiten justificar un gasto.
El titular debe tener claro:
- Cuándo emitir ticket.
- Cuándo emitir factura completa.
- Qué datos debe incluir la factura.
- Cómo registrar la operación.
- Cómo evitar duplicidades.
- Cómo conservar justificantes.
- Cómo reflejar devoluciones.
- Cómo diferenciar productos vendidos.
Una mala gestión de facturas puede provocar que una venta se registre dos veces o que no quede correctamente documentada.
Ingresos e IRPF del titular
Si el titular del estanco es una persona física, los ingresos forman parte de los rendimientos de actividad económica en el IRPF. Para calcular el resultado, se parte de los ingresos computables y se restan los gastos deducibles, compras, amortizaciones y ajustes que correspondan.
Al declarar, no basta con indicar la facturación total. Hay que tener en cuenta:
- Compras del ejercicio.
- Existencias iniciales y finales.
- Gastos deducibles.
- Personal.
- Alquiler.
- Suministros.
- Seguridad.
- Software.
- Gastos financieros.
- Amortizaciones.
Puedes ampliar esta parte con la guía sobre IRPF para estancos explicado, especialmente si el titular tributa como persona física.
Ingresos e Impuesto sobre Sociedades
Si el estanco opera mediante sociedad o existe una estructura mercantil vinculada, el análisis puede cambiar. En ese caso, los ingresos se integran en la contabilidad de la sociedad y el resultado tributará según corresponda en el Impuesto sobre Sociedades.
En estos casos, es importante controlar:
- Ventas emitidas por la sociedad.
- Compras.
- Gastos.
- Nóminas.
- Operaciones con socios.
- Inventario.
- Amortizaciones.
- Financiación.
- Beneficio contable.
- Ajustes fiscales.
No conviene copiar la fiscalidad de otro estanco. Cada estructura debe revisarse según titularidad, régimen fiscal y forma real de explotación.
IVA, recargo de equivalencia e ingresos
Al declarar los ingresos de un estanco, también hay que tener en cuenta el tratamiento del IVA. En muchos casos, cuando el titular es persona física comerciante minorista, puede aplicarse el régimen especial del recargo de equivalencia. Esto significa que los proveedores repercuten IVA y recargo en las compras, y el funcionamiento no es igual que en régimen general.
El titular debe revisar:
- Si está en recargo de equivalencia.
- Qué productos están afectados.
- Cómo aparecen las facturas de proveedor.
- Si existen actividades diferenciadas.
- Cómo se registran productos complementarios.
- Si hay obligación de emitir factura en determinados casos.
- Cómo se documentan las ventas.
Puedes ampliar este punto con la guía sobre cómo funciona el IVA en estancos.
Inventario e ingresos reales
El inventario influye directamente en el resultado. Si el estanco compra productos que todavía no ha vendido, no todo debe interpretarse igual al analizar el beneficio.
Por eso, conviene controlar:
- Inventario inicial.
- Compras del ejercicio.
- Ventas.
- Inventario final.
- Productos parados.
- Productos deteriorados.
- Devoluciones.
- Diferencias de stock.
- Mercancía en almacén.
- Mercancía en sala de venta.
Un buen control de inventario avanzado ayuda a conectar ingresos, compras y existencias. Sin inventario, el beneficio puede quedar distorsionado.
Devoluciones, anulaciones y abonos
Las devoluciones y anulaciones deben registrarse correctamente para que los ingresos no queden inflados. Si una venta se anula o se devuelve un producto, la contabilidad debe reflejarlo.
Conviene controlar:
- Ticket original.
- Motivo de la devolución.
- Importe devuelto.
- Medio de pago.
- Producto afectado.
- Ajuste de stock.
- Registro en TPV.
- Justificante conservado.
- Posible abono de proveedor.
- Incidencia asociada.
Una buena gestión de devoluciones evita errores de caja, stock y fiscalidad.
Puntos de venta con recargo
Si el estanco gestiona puntos de venta con recargo, estos ingresos deben controlarse de forma específica. No basta con sumar ventas al total general sin analizar su rentabilidad.
Conviene revisar:
- Ventas por punto.
- Reposición.
- Producto entregado.
- Producto vendido.
- Diferencias de stock.
- Incidencias.
- Documentación.
- Tiempo dedicado.
- Rentabilidad real.
- Relación con establecimientos.
Los puntos de venta con recargo pueden aportar volumen, pero también requieren control administrativo y operativo.
Conciliación bancaria
La conciliación bancaria permite comprobar que los ingresos registrados coinciden con los abonos reales en la cuenta. Esto es especialmente importante para ventas con tarjeta y retiradas de efectivo.
Conviene comparar:
- Ventas del TPV.
- Total del datáfono.
- Ingresos bancarios.
- Comisiones.
- Devoluciones.
- Operaciones anuladas.
- Movimientos de efectivo.
- Depósitos en banco.
- Diferencias pendientes.
La conciliación ayuda a detectar errores, duplicidades y cobros no localizados.
Cómo preparar la declaración
Antes de declarar, conviene revisar toda la información del periodo. No debería prepararse la fiscalidad solo con cifras aproximadas.
El titular debe tener ordenados:
- Ventas por familias.
- Tickets y facturas.
- Compras.
- Gastos.
- Inventario.
- Caja.
- Banco.
- Devoluciones.
- Facturas de proveedores.
- Nóminas, si hay empleados.
- Retenciones, si proceden.
- Informes del TPV.
Para declarar los ingresos de un estanco correctamente, la información debe estar completa, justificada y conectada con la contabilidad.
Errores frecuentes al declarar ingresos
Los errores más habituales son:
- Declarar solo según caja sin revisar TPV.
- No separar efectivo y tarjeta.
- No controlar devoluciones.
- Mezclar todas las líneas de venta.
- No revisar inventario.
- No conservar facturas.
- No conciliar banco.
- No registrar puntos de venta con recargo.
- No separar productos complementarios.
- No contar con asesoramiento especializado.
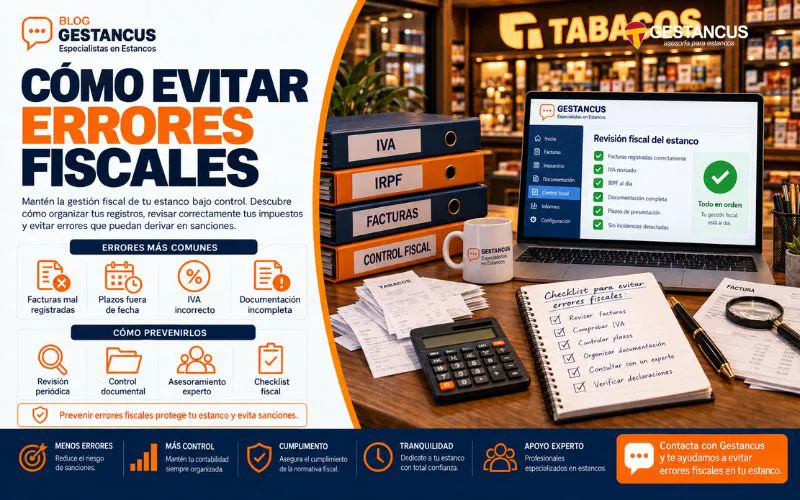
Muchos errores fiscales aparecen por falta de rutina diaria, no por una operación aislada.
Conclusión
Saber cómo declarar los ingresos de un estanco permite cumplir mejor con Hacienda, conocer la rentabilidad real y evitar errores de caja, stock o contabilidad. La clave está en registrar ventas diarias, separar líneas de producto, controlar efectivo y tarjeta, revisar inventario, documentar devoluciones y conciliar banco.
Un estanco necesita una fiscalidad ordenada y una contabilidad útil. No se trata solo de declarar una cifra de ventas, sino de entender qué parte de esos ingresos se convierte en beneficio real.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a ordenar la fiscalidad, revisar ingresos, controlar márgenes y mejorar la gestión económica de la expendeduría. Si quieres declarar correctamente tus ingresos y evitar errores fiscales, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios