Recibir un requerimiento de Hacienda en un estanco puede generar preocupación, especialmente cuando el titular desconoce qué documentación debe presentar o cómo responder correctamente. Sin embargo, estas comunicaciones no siempre significan que exista una infracción fiscal ni que la Administración haya detectado un incumplimiento.
En muchas ocasiones, Hacienda solicita aclaraciones sobre ingresos, gastos, facturas, declaraciones tributarias o diferencias entre los datos presentados y la información que tiene disponible.
Lo importante es actuar con rapidez, revisar la notificación y preparar una respuesta ordenada. En esta guía explicamos cómo afrontar este procedimiento, qué documentación puede solicitarse y cuáles son los errores más habituales.
¿Qué significa recibir un requerimiento de Hacienda?
Un requerimiento tributario es una comunicación oficial mediante la cual la Agencia Tributaria solicita información, documentación o aclaraciones relacionadas con determinadas obligaciones fiscales.
Puede formar parte de un procedimiento de comprobación o consistir en una solicitud de información concreta.
En el caso de los estancos, estas comunicaciones pueden estar relacionadas con:
- Ingresos declarados.
- Facturas emitidas y recibidas.
- Gastos deducibles.
- Existencias e inventario.
- Retenciones de trabajadores.
- Declaraciones de IRPF.
- IVA y recargo de equivalencia.
- Movimientos bancarios.
- Información sobre proveedores.
Recibir una notificación no implica automáticamente una sanción. La Administración puede estar comprobando datos o solicitando documentación para aclarar una diferencia.
En Gestancus ayudamos a titulares de estancos a revisar sus obligaciones fiscales y preparar la documentación necesaria ante Hacienda.
Primer paso: leer correctamente la notificación
Cuando llega una comunicación oficial, lo primero es identificar qué está solicitando exactamente la Agencia Tributaria.
Antes de preparar cualquier respuesta, conviene comprobar:
- Número de expediente.
- Órgano que emite la comunicación.
- Impuesto afectado.
- Ejercicio fiscal revisado.
- Documentación solicitada.
- Motivo de la comprobación.
- Plazo para contestar.
- Medio de presentación indicado.
No todos los procedimientos son iguales. Una solicitud de facturas no debe tratarse como una propuesta de liquidación o una comunicación de inicio de inspección.
Identificar correctamente el procedimiento permite preparar una respuesta adecuada.
¿Cuánto tiempo hay para responder?
Uno de los aspectos más importantes ante un requerimiento de Hacienda en un estanco es respetar los plazos.
El tiempo disponible depende del procedimiento y debe comprobarse en la propia notificación.
También es fundamental revisar cuándo se considera practicada la notificación.
En determinadas notificaciones electrónicas, el acceso al contenido marca la fecha de recepción. Si el destinatario está obligado a recibirlas electrónicamente, también pueden considerarse notificadas cuando transcurren diez días naturales desde su puesta a disposición sin acceder a ellas.
Además, hay que distinguir entre días hábiles y naturales según corresponda.
Si resulta imposible reunir toda la documentación a tiempo, conviene consultar cuanto antes si existe la posibilidad legal de solicitar una ampliación del plazo.
Qué documentación puede solicitar Hacienda
Los documentos requeridos dependerán del impuesto y del periodo revisado.
En una expendeduría, puede solicitarse información relacionada con:
- Libros registro de ingresos y gastos.
- Facturas de proveedores.
- Justificantes de gastos deducidos.
- Informes del TPV.
- Cierres de caja.
- Extractos bancarios.
- Inventarios.
- Contratos de alquiler.
- Nóminas y retenciones.
- Declaraciones tributarias anteriores.
Es recomendable organizar la documentación por ejercicios, fechas y conceptos antes de presentarla.
Una buena contabilidad de un estanco paso a paso facilita este trabajo y reduce el riesgo de aportar información incompleta.
Revisar los ingresos declarados
Las ventas suelen representar una parte importante de la información contable de un estanco.
El negocio combina operaciones en efectivo, cobros con tarjeta, ventas de tabaco y comercialización de productos complementarios.
Por eso, conviene comprobar que los ingresos declarados coincidan con los registros disponibles.
Es recomendable revisar:
- Ventas diarias del TPV.
- Facturas emitidas.
- Cobros en efectivo.
- Abonos de tarjetas.
- Devoluciones.
- Anulaciones.
- Diferencias de caja.
También deben justificarse los movimientos bancarios que no correspondan a ingresos comerciales, como aportaciones personales o transferencias entre cuentas.
Puedes ampliar esta información en nuestra guía sobre cómo declarar ingresos de estanco.
Comprobar facturas y gastos deducibles
Otra situación habitual es que Hacienda solicite justificar determinados gastos incluidos en la declaración.
Entre los conceptos que pueden revisarse están el alquiler, los suministros, los gastos de personal, los seguros, el mantenimiento y los servicios profesionales.
Para que un gasto sea fiscalmente deducible, debe cumplir los requisitos legales y estar correctamente documentado.
Conviene comprobar que:
- Existe una factura o justificante válido.
- El gasto está relacionado con la actividad.
- Se ha registrado correctamente.
- Corresponde al ejercicio revisado.
- No se ha contabilizado dos veces.
No basta con demostrar que se ha realizado un pago. También puede ser necesario justificar su relación con el negocio.
Puedes consultar nuestro artículo sobre qué gastos deducir en un estanco.
Inventario y existencias del estanco
El inventario también puede resultar relevante durante una comprobación tributaria.
Las compras realizadas durante el ejercicio no equivalen necesariamente al coste de toda la mercancía vendida.
Por ello, es importante conservar información sobre:
- Existencias iniciales.
- Compras realizadas.
- Existencias finales.
- Productos deteriorados.
- Devoluciones.
- Diferencias detectadas.
- Valoración del almacén.
Un inventario incompleto puede dificultar la justificación del rendimiento declarado.
Mantener un control de inventario avanzado ayuda a prevenir discrepancias.
Cómo contestar un requerimiento paso a paso
Una vez revisada la información, llega el momento de preparar la respuesta.
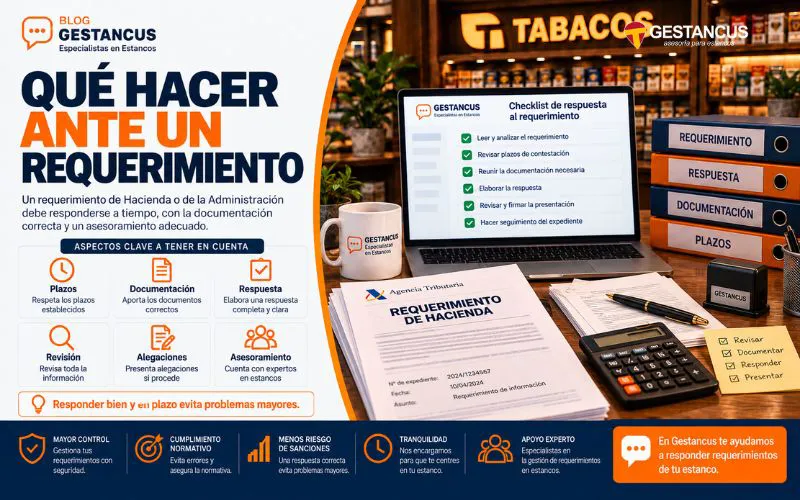
Para responder correctamente, es recomendable seguir este procedimiento:
- Identificar el expediente y el impuesto afectado.
- Revisar cada documento solicitado.
- Comprobar los datos con la contabilidad.
- Preparar las aclaraciones necesarias.
- Ordenar los justificantes.
- Presentar la documentación por la vía indicada.
- Guardar el justificante de presentación.
La Agencia Tributaria dispone de un servicio electrónico para contestar comunicaciones y aportar documentación mediante los sistemas de identificación admitidos o el Código Seguro de Verificación, según el trámite.
Puede consultarse en la Sede electrónica de la Agencia Tributaria.
¿Qué ocurre si Hacienda detecta diferencias?
Si la Administración considera que existen errores, puede solicitar información adicional o continuar el procedimiento mediante las actuaciones legalmente previstas.
En determinados casos, puede emitir una propuesta de liquidación para que el contribuyente presente alegaciones.
Es importante diferenciar entre:
- Requerimiento: solicitud de información o documentación.
- Propuesta de liquidación: comunicación de un posible ajuste tributario.
- Liquidación: acto administrativo que determina una obligación tributaria.
- Sanción: consecuencia de una infracción tributaria acreditada conforme al procedimiento correspondiente.
No toda diferencia contable termina en sanción.
Si el titular considera incorrecto el criterio de Hacienda, debe revisar las posibilidades de alegación o recurso y sus plazos.
Errores frecuentes al responder
Muchos problemas pueden evitarse con una gestión organizada.
Entre los errores más habituales destacan:
- No abrir las notificaciones electrónicas.
- Dejar pasar el plazo.
- Presentar facturas incompletas.
- Responder sin revisar las declaraciones anteriores.
- Enviar documentación que no corresponde al expediente.
- No justificar diferencias bancarias.
- No conservar el justificante de presentación.
- Aceptar una regularización sin analizarla.
- No solicitar asesoramiento cuando existen dudas.
La prevención resulta especialmente importante para evitar que una comprobación derive en nuevas incidencias.
Cómo prevenir futuros requerimientos
Aunque no es posible garantizar que Hacienda nunca solicite información, una buena organización reduce los errores fiscales.
Resulta recomendable mantener al día los libros registro, realizar cierres periódicos, conciliar banco y caja, conservar facturas y comprobar las declaraciones antes de presentarlas.
También conviene revisar regularmente la fiscalidad de un estanco y las obligaciones específicas del titular.
Una contabilidad actualizada permite responder con mayor rapidez y seguridad.
Conclusión
Afrontar un requerimiento de Hacienda en un estanco exige revisar cuidadosamente la notificación, respetar los plazos y presentar documentación coherente con las declaraciones fiscales.
Lo más importante es no improvisar. Una respuesta bien preparada puede aclarar diferencias y evitar problemas adicionales.
En Gestancus ayudamos a titulares de estancos a revisar su fiscalidad, organizar documentación y gestionar procedimientos tributarios con asesoramiento especializado.
Si has recibido una comunicación de Hacienda o necesitas ayuda para preparar una respuesta, puedes contactar con Gestancus y recibir asesoramiento adaptado a tu situación.
0 Comentarios