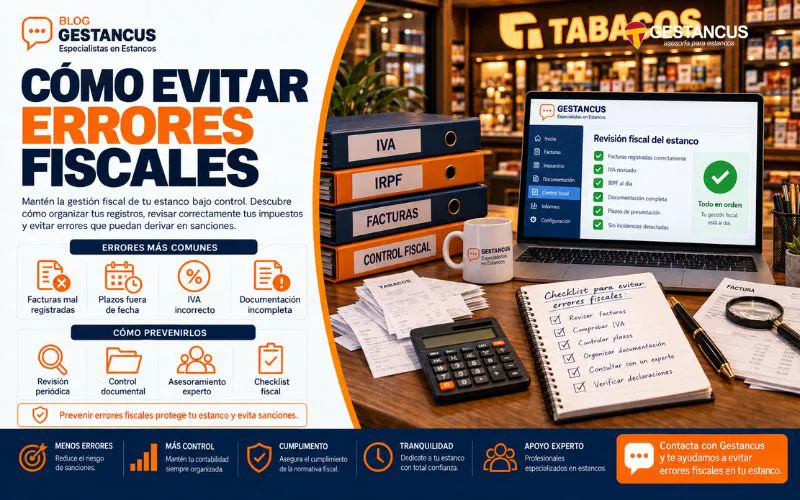
Evitar los errores fiscales de un estanco es fundamental para mantener una gestión económica ordenada, cumplir con Hacienda y proteger la rentabilidad del negocio. Aunque las expendedurías tienen una actividad comercial regulada, sus obligaciones tributarias requieren atención constante y una contabilidad adaptada a las particularidades del sector.
Las ventas diarias, los gastos deducibles, el recargo de equivalencia, las retenciones y el inventario son algunos de los aspectos que pueden provocar incidencias cuando no se registran correctamente.
Muchos problemas no surgen por grandes irregularidades, sino por pequeños descuidos acumulados durante meses. Una factura mal contabilizada o una declaración presentada fuera de plazo pueden generar complicaciones innecesarias.
En esta guía explicamos cómo prevenir los fallos más habituales y mejorar el control fiscal de una expendeduría.
Por qué es importante prevenir los errores tributarios
La fiscalidad de un estanco presenta características diferentes a las de otros establecimientos comerciales. El titular trabaja con productos regulados, márgenes establecidos y obligaciones tributarias específicas.
Una gestión incorrecta puede provocar:
- Declaraciones inexactas: ingresos o gastos registrados incorrectamente.
- Pérdida de deducciones: gastos que no pueden justificarse.
- Regularizaciones fiscales: cantidades adicionales reclamadas por Hacienda.
- Posibles sanciones: cuando se produce una infracción tributaria.
- Problemas de tesorería: pagos imprevistos que afectan a la liquidez.
Prevenir los errores fiscales de un estanco implica revisar tanto las declaraciones como los registros contables que las respaldan.
En Gestancus ayudamos a titulares a organizar sus obligaciones fiscales y mantener una contabilidad adaptada a su negocio.
Registrar correctamente todos los ingresos
Uno de los fallos más frecuentes consiste en no registrar adecuadamente las ventas.
Un estanco puede comercializar distintas líneas de productos y servicios autorizados. Para mantener un control correcto, conviene separar:
- Ventas de tabaco y cigarros.
- Productos complementarios.
- Operaciones en efectivo.
- Cobros con tarjeta.
- Facturas emitidas.
- Devoluciones y anulaciones.
¿Qué debe comprobarse diariamente?
- Que las ventas registradas coincidan con el TPV.
- Que el efectivo disponible cuadre con el cierre.
- Que los cobros con tarjeta estén correctamente registrados.
- Que las devoluciones tengan su correspondiente justificante.
Cuando aparecen diferencias, deben investigarse antes de preparar las declaraciones.
Puedes ampliar esta información en nuestra guía sobre cómo declarar ingresos de un estanco.
Revisar el IVA y el recargo de equivalencia
El tratamiento del IVA es otra de las cuestiones que requieren especial atención.
Muchos titulares que actúan como comerciantes minoristas personas físicas están sujetos al régimen especial del recargo de equivalencia.
En este sistema:
- El proveedor repercute el IVA correspondiente a la operación.
- Se añade el recargo de equivalencia cuando resulta aplicable.
- El comerciante, por regla general, no presenta liquidaciones periódicas de IVA por las operaciones acogidas a este régimen.
- Pueden existir obligaciones adicionales en determinadas operaciones.
Para evitar incidencias, conviene comprobar que las facturas recibidas reflejan correctamente los impuestos y que las actividades están bien clasificadas.
Puedes consultar nuestro artículo sobre cómo funciona el IVA en estancos.
No deducir gastos sin justificación
Los gastos deducibles permiten calcular correctamente el rendimiento de la actividad, pero deben cumplir los requisitos legales.
Entre los gastos habituales encontramos:
- Alquiler del establecimiento.
- Electricidad, agua e internet.
- Nóminas y Seguridad Social.
- Seguros del negocio.
- Servicios de asesoría.
- Software de gestión.
- Reparaciones y mantenimiento.
- Comisiones bancarias.
Para que un gasto sea deducible, debe:
- Estar relacionado con la actividad.
- Contar con justificación documental suficiente.
- Estar registrado correctamente.
- Corresponder al ejercicio fiscal adecuado.
Uno de los errores más frecuentes es incluir gastos personales como si fueran empresariales.
También debe distinguirse entre un gasto corriente y una inversión que deba amortizarse.
Puedes profundizar en nuestra guía sobre qué gastos deducir en un estanco.
Mantener actualizado el inventario
Un inventario incorrecto puede alterar el resultado económico y fiscal de la expendeduría.
Las mercancías adquiridas que permanecen sin vender al cierre del ejercicio deben valorarse correctamente como existencias.
Para evitar diferencias, es recomendable controlar:
- Inventario inicial: mercancía disponible al comienzo del ejercicio.
- Compras realizadas: productos adquiridos durante el periodo.
- Ventas registradas: unidades comercializadas.
- Inventario final: existencias al cierre.
- Devoluciones: mercancía devuelta a proveedores.
- Productos deteriorados: artículos cuya valoración requiere revisión.
Además, conviene realizar recuentos periódicos para detectar diferencias entre el stock físico y el registrado.
Llevar correctamente los libros registro
La organización documental es esencial para reducir riesgos tributarios.
En estimación directa simplificada, los empresarios individuales deben llevar, con carácter general:
- Libro registro de ventas e ingresos.
- Libro registro de compras y gastos.
- Libro registro de bienes de inversión.
Las obligaciones concretas dependen del régimen fiscal aplicable.
Para mantener estos registros correctamente, conviene:
- Anotar las operaciones de forma periódica.
- Conservar las facturas.
- Ordenar los documentos por fecha.
- Revisar posibles duplicidades.
- Comprobar que los importes coincidan con las declaraciones.
Puedes ampliar esta cuestión en nuestra guía sobre cómo llevar los libros contables de un estanco.
Controlar las retenciones de empleados y alquileres
Cuando el estanco tiene trabajadores o desarrolla su actividad en un local alquilado, pueden existir obligaciones relacionadas con retenciones.
Los principales aspectos que deben revisarse son:
- Retenciones aplicadas en nóminas.
- Cotizaciones a la Seguridad Social.
- Retenciones del alquiler, cuando correspondan.
- Facturas profesionales sujetas a retención.
- Modelos tributarios presentados.
- Resúmenes informativos anuales.
La clave es comprobar que los importes declarados coincidan con las facturas, nóminas y pagos registrados.
Presentar las declaraciones dentro de plazo
Cumplir el calendario fiscal evita muchos problemas administrativos.
Dependiendo del régimen tributario y de las circunstancias del titular, pueden existir obligaciones relacionadas con:
- IRPF y pagos fraccionados.
- Retenciones de trabajadores.
- Retenciones de alquiler.
- Declaraciones informativas.
- Otras obligaciones tributarias aplicables.
Para evitar retrasos, conviene mantener un calendario fiscal y preparar la documentación antes de cada vencimiento.
Presentar una declaración fuera de plazo puede generar recargos o sanciones, dependiendo de las circunstancias.
Checklist para prevenir problemas fiscales
Una buena rutina de revisión permite detectar incidencias antes de que lleguen a Hacienda.
Revisión diaria
- Comprobar ventas y caja.
- Revisar cobros con tarjeta.
- Registrar devoluciones.
Revisión mensual
- Conciliar movimientos bancarios.
- Revisar facturas recibidas.
- Comprobar gastos contabilizados.
- Analizar diferencias de inventario.
Revisión trimestral
- Preparar declaraciones aplicables.
- Revisar retenciones.
- Comprobar pagos fraccionados.
- Verificar posibles errores contables.
Revisión anual
- Valorar existencias finales.
- Revisar amortizaciones.
- Comprobar gastos deducibles.
- Preparar el cierre fiscal.
Este sistema facilita una gestión más ordenada y reduce el trabajo acumulado al final del ejercicio.
Qué hacer cuando se detecta un error
Aunque exista una buena organización, pueden producirse equivocaciones.
Cuando el titular detecta una incidencia, lo recomendable es seguir estos pasos:
- Identificar el error: comprobar qué operación está afectada.
- Revisar la documentación: localizar facturas, extractos o justificantes.
- Determinar el periodo: identificar el ejercicio o declaración correspondiente.
- Valorar la corrección: comprobar qué procedimiento tributario resulta aplicable.
- Conservar las pruebas: documentar los ajustes realizados.
No todos los errores requieren el mismo procedimiento.
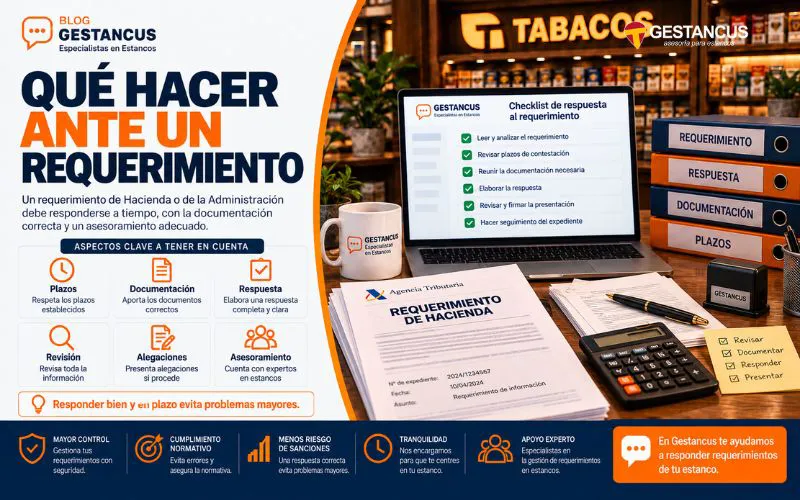
Si Hacienda ha enviado una comunicación, también deben revisarse los plazos y las posibles vías de respuesta.
Puedes consultar nuestra guía sobre qué hacer ante un requerimiento de Hacienda.
La importancia del asesoramiento especializado
Contar con una asesoría especializada permite prevenir incidencias y mantener una planificación tributaria adecuada.
Entre sus principales funciones destacan:
- Revisar declaraciones fiscales.
- Identificar gastos deducibles.
- Organizar la contabilidad.
- Controlar obligaciones tributarias.
- Detectar posibles inconsistencias.
- Preparar documentación ante requerimientos.
- Planificar el cierre del ejercicio.
Una contabilidad actualizada también permite conocer la rentabilidad real y tomar decisiones con mayor seguridad.
Conclusión
Prevenir los errores fiscales de un estanco requiere organización, documentación y una revisión periódica de las obligaciones tributarias.
Registrar correctamente los ingresos, justificar los gastos, controlar existencias, revisar el IVA y presentar declaraciones en plazo son medidas fundamentales para evitar complicaciones.
La prevención no solo reduce riesgos ante Hacienda, sino que también permite disponer de información económica fiable para gestionar mejor el negocio.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a organizar su contabilidad, revisar sus obligaciones tributarias y mejorar la planificación fiscal.
Si quieres detectar posibles fallos en la gestión de tu expendeduría y prevenir problemas con Hacienda, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios