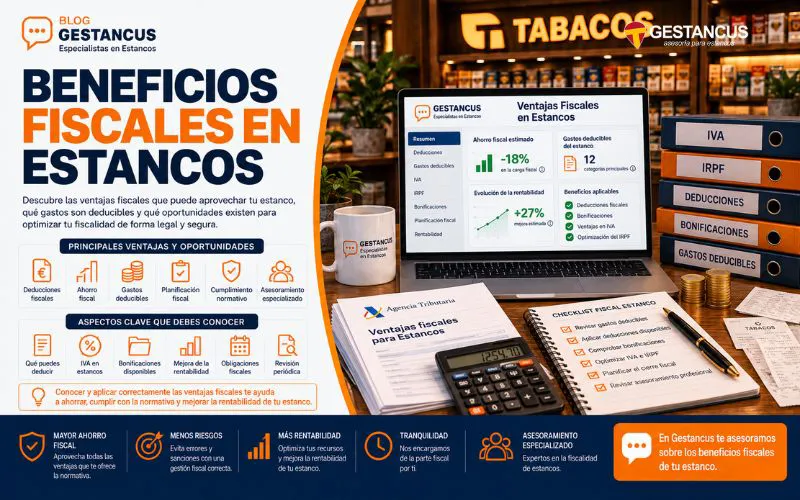
Conocer los beneficios fiscales de un estanco puede marcar una diferencia importante en la rentabilidad del negocio. Aunque las expendedurías trabajan con márgenes regulados y obligaciones tributarias específicas, existen deducciones, reducciones y mecanismos de planificación que pueden ayudar al titular a gestionar mejor sus impuestos.
Sin embargo, no todas las ventajas fiscales son aplicables automáticamente. Su utilización depende del régimen tributario, los ingresos, las inversiones realizadas y la situación personal del contribuyente.
En esta guía explicamos qué oportunidades conviene revisar, cómo aprovecharlas legalmente y qué errores pueden hacer que un estanquero pague más de lo necesario.
¿Existen ventajas fiscales específicas para estancos?
La primera cuestión que debe aclararse es que los estancos no disponen de una bonificación general que reduzca automáticamente sus impuestos por pertenecer al sector del tabaco.
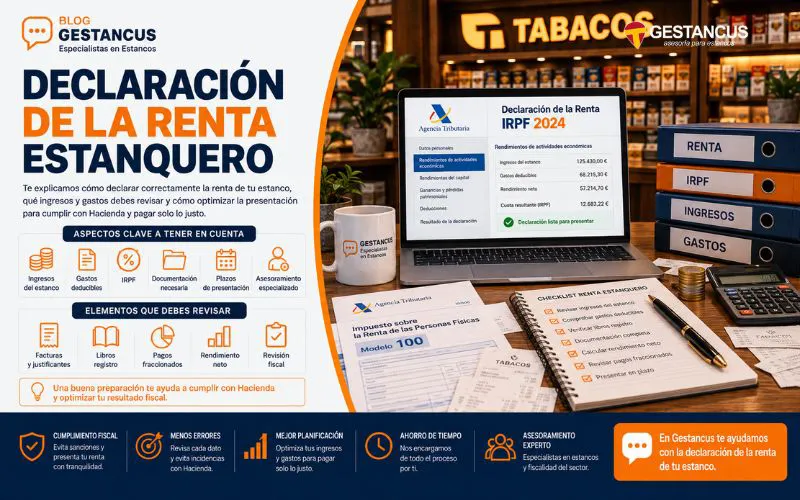
Las principales ventajas proceden de las normas generales aplicables a empresarios individuales, especialmente en el IRPF.
Entre las posibilidades que conviene estudiar destacan:
- Deducción de gastos relacionados con la actividad.
- Amortización de inversiones.
- Reducciones por inicio de actividad.
- Gastos de difícil justificación, cuando procedan.
- Determinadas deducciones por inversión.
- Exenciones tributarias generales.
- Planificación de pagos y obligaciones fiscales.
Para aprovechar estos mecanismos, resulta imprescindible conocer el régimen de tributación del titular y comprobar los requisitos de cada incentivo.
En Gestancus ofrecemos asesoramiento especializado para ayudar a los estanqueros a organizar su fiscalidad y mejorar la gestión económica de sus expendedurías.
Deducción de gastos relacionados con la actividad
Una de las formas más habituales de reducir la carga fiscal consiste en contabilizar correctamente todos los gastos deducibles.
Para ello, deben estar vinculados al negocio, debidamente justificados y registrados.
Entre los gastos habituales encontramos:
- Alquiler del local.
- Suministros de electricidad, agua e internet.
- Salarios y Seguridad Social.
- Cuotas de autónomos.
- Seguros del establecimiento.
- Servicios de asesoría.
- Software de gestión.
- Comisiones bancarias.
- Reparaciones y mantenimiento.
- Gastos financieros.
No se trata de incorporar cualquier desembolso a la contabilidad, sino de identificar aquellos que realmente cumplen los requisitos legales.
Puedes consultar nuestra guía sobre qué gastos deducir en un estanco para profundizar en esta cuestión.
Reducción del 20 % por inicio de actividad
Uno de los incentivos que conviene revisar cuando una persona comienza su actividad empresarial es la reducción por inicio de actividad económica.
Con carácter general, los contribuyentes que cumplan los requisitos y tributen en estimación directa pueden aplicar una reducción del 20 % sobre determinados rendimientos netos positivos.
Esta reducción se aplica en el primer ejercicio con rendimiento positivo y en el siguiente, con los límites establecidos legalmente.
Para valorar su aplicación deben comprobarse aspectos como:
- Existencia de actividades económicas anteriores.
- Fecha efectiva de inicio.
- Régimen de tributación.
- Rendimientos obtenidos.
- Limitaciones legales aplicables.
Comprar un estanco no garantiza automáticamente el derecho a esta reducción. Es necesario analizar las circunstancias del nuevo titular.
Gastos de difícil justificación
En estimación directa simplificada existe una posibilidad especialmente interesante.
La normativa permite aplicar, con carácter general, un 5 % sobre el rendimiento neto positivo previo, con un límite anual de 2.000 euros, en concepto de provisiones y gastos de difícil justificación.
Este mecanismo no exige identificar individualmente cada pequeño gasto comprendido en dicho porcentaje.
Sin embargo, deben cumplirse los requisitos de esta modalidad y respetarse las incompatibilidades previstas.
Además, no todos los estancos pueden utilizar estimación directa simplificada, por lo que es imprescindible comprobar los límites de facturación y las circunstancias fiscales del titular.
Amortizaciones de mobiliario y equipos
Otra oportunidad para aprovechar los beneficios fiscales de un estanco consiste en registrar correctamente las inversiones realizadas.
Cuando se compran determinados activos destinados a utilizarse durante varios años, su coste puede deducirse mediante amortización.
Entre ellos destacan:
- Mobiliario comercial.
- Equipos informáticos.
- Terminales de punto de venta.
- Sistemas de seguridad.
- Instalaciones.
- Determinadas reformas.
Cada activo debe analizarse según su naturaleza, fecha de adquisición y régimen de amortización aplicable.
Una amortización correctamente calculada permite distribuir fiscalmente el coste de la inversión entre los ejercicios correspondientes.
Deducciones por nuevas inversiones
En determinadas circunstancias, los empresarios individuales pueden acceder a deducciones relacionadas con la inversión en elementos nuevos afectos a la actividad.
Estas deducciones requieren cumplir condiciones específicas relacionadas con la inversión, los rendimientos utilizados y la permanencia de los activos.
No cualquier compra genera automáticamente una deducción adicional.
Por eso, antes de renovar el mobiliario, mejorar instalaciones o adquirir equipos, resulta conveniente estudiar:
- El importe de la inversión.
- Su finalidad empresarial.
- Las deducciones disponibles.
- Las posibles incompatibilidades.
- Los límites establecidos.
Planificar antes de invertir puede resultar más ventajoso que revisar las posibilidades fiscales cuando el gasto ya está realizado.
Exención del Impuesto sobre Actividades Económicas
Los empresarios individuales están exentos del pago del Impuesto sobre Actividades Económicas (IAE).
Esta exención es una ventaja general para las personas físicas, no un incentivo exclusivo de los estancos.
No obstante, estar exento de pagar el impuesto no elimina las obligaciones censales correspondientes.
Conviene diferenciar claramente entre estar dado de alta en una actividad y tener obligación efectiva de pagar su cuota.
IVA y recargo de equivalencia
El recargo de equivalencia puede aplicarse a determinados titulares que actúan como comerciantes minoristas.
En este sistema, el proveedor repercute el IVA y el recargo correspondiente en las compras, simplificando determinadas obligaciones de liquidación del impuesto.
Sin embargo, no constituye una bonificación fiscal, porque el comerciante no puede deducir el IVA soportado correspondiente a las actividades acogidas al régimen.
Por tanto, debe analizarse como una particularidad tributaria y no como un ahorro automático.
Puedes ampliar esta información en nuestro artículo sobre cómo funciona el IVA en estancos.
Planificación fiscal antes del cierre anual
Una buena planificación permite identificar errores y oportunidades antes de presentar la declaración.
Para aprovechar correctamente las ventajas tributarias disponibles, conviene analizar periódicamente:
- Ingresos acumulados.
- Gastos contabilizados.
- Facturas pendientes.
- Existencias finales.
- Amortizaciones.
- Pagos fraccionados.
- Retenciones.
- Inversiones realizadas.
- Deducciones y reducciones aplicables.
También es importante comprobar que las compras de mercancía y el inventario estén correctamente valorados.
Puedes consultar nuestra guía sobre contabilidad de un estanco paso a paso.
Errores frecuentes al aplicar ventajas fiscales
Algunos errores pueden convertir un supuesto ahorro en una regularización tributaria.
Los más habituales son:
- Aplicar reducciones sin cumplir los requisitos.
- Confundir gastos personales con empresariales.
- No conservar facturas.
- Deducir íntegramente inversiones amortizables.
- Calcular incorrectamente las existencias.
- Aplicar incentivos incompatibles.
- No revisar el régimen fiscal.
- Esperar al último momento para planificar impuestos.
La prevención resulta especialmente importante cuando Hacienda solicita documentación justificativa.
Conclusión
Aprovechar los beneficios fiscales de un estanco exige conocer las posibilidades que ofrece la normativa, mantener una contabilidad ordenada y estudiar las circunstancias concretas del titular.
Las deducciones de gastos, las amortizaciones, determinadas reducciones del IRPF y los incentivos por inversión pueden contribuir a una tributación más eficiente, siempre que se cumplan sus requisitos.
El objetivo no debe ser pagar menos de cualquier manera, sino pagar lo que corresponde sin desaprovechar ventajas legales.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar sus impuestos, identificar oportunidades de ahorro y mejorar la planificación fiscal de sus negocios.
Si quieres saber qué deducciones o reducciones puedes aplicar en tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios