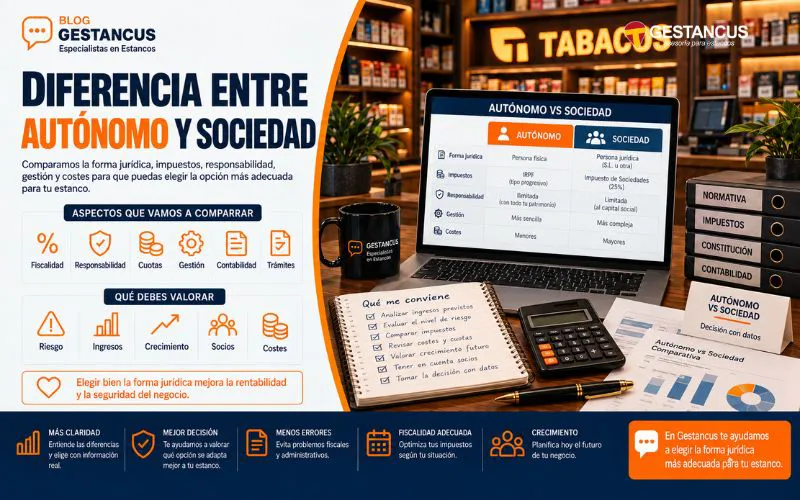
Elegir entre gestionar un estanco como autónomo o SL es una duda frecuente cuando alguien va a comprar, heredar, abrir o reorganizar una expendeduría. Sin embargo, en el sector de los estancos esta decisión no funciona igual que en un comercio normal. La titularidad de la concesión tiene reglas específicas y no puede analizarse únicamente desde el punto de vista fiscal.
Un estanco es una actividad regulada, vinculada a una concesión administrativa y con obligaciones propias ante el Comisionado para el Mercado de Tabacos. Por eso, antes de pensar si interesa tributar como persona física o crear una sociedad, hay que revisar quién puede ser titular de la concesión, cómo se explota el negocio, qué impuestos afectan al titular y qué implicaciones tendría cualquier estructura adicional.
En esta guía explicamos las diferencias entre autónomo y sociedad en el contexto de un estanco y qué aspectos conviene analizar antes de tomar una decisión.
La titularidad del estanco: punto clave
El primer punto que hay que tener claro es que un estanco no es una tienda cualquiera. La expendeduría funciona mediante una concesión administrativa y la normativa exige requisitos específicos para ser titular.
Por eso, cuando se plantea gestionar un estanco como autónomo o SL, no se puede partir de la idea de que ambas opciones son equivalentes. En términos generales, la concesión está vinculada a una persona física que debe cumplir los requisitos exigidos para ser concesionaria.
Esto significa que una sociedad limitada no puede tratarse sin más como titular ordinaria de la expendeduría. Antes de constituir una sociedad o canalizar parte de la actividad a través de una estructura mercantil, es imprescindible revisar el caso concreto con asesoramiento especializado.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a analizar la estructura fiscal, contable y legal más adecuada para cada operación.
Qué implica funcionar como autónomo
Cuando el titular persona física explota el estanco, normalmente desarrolla una actividad económica por cuenta propia. Esto implica obligaciones fiscales, contables y laborales propias de un empresario individual.
Entre las principales características están:
- La actividad se integra en el IRPF del titular.
- Puede existir obligación de presentar pagos fraccionados.
- Los beneficios se suman al resto de rentas personales.
- El titular asume directamente la gestión del negocio.
- Debe controlar ingresos, gastos, compras e inventario.
- Puede tener empleados contratados.
- Debe revisar retenciones si hay alquiler o trabajadores.
- La rentabilidad depende de la correcta gestión diaria.
La ventaja de este modelo es que suele ser más directo y coherente con la titularidad personal de la concesión. La dificultad está en que el beneficio tributa en la renta personal y puede afectar al tipo efectivo del titular.
Puedes ampliar esta parte con la guía sobre IRPF para estancos explicado.
Qué implica una sociedad limitada
Una sociedad limitada es una entidad con personalidad jurídica propia. En negocios ordinarios, puede servir para separar patrimonio, ordenar socios, canalizar inversiones o tributar por Impuesto sobre Sociedades. Sin embargo, en el caso de los estancos hay que ser especialmente prudente.
Al valorar un estanco como autónomo o SL, no basta con decir que la sociedad paga Impuesto sobre Sociedades y el autónomo paga IRPF. Hay que revisar si la sociedad puede intervenir, en qué actividades, con qué contratos, qué límites existen y si la estructura respeta la normativa concesional.
Una SL puede tener sentido en determinadas actividades auxiliares o patrimoniales relacionadas con el entorno del negocio, pero no debe utilizarse para aparentar una titularidad o explotación que no encaje con la regulación del estanco.
Por eso, cualquier estructura societaria debe analizarse caso por caso.
Diferencias fiscales principales
La diferencia fiscal más conocida está entre IRPF e Impuesto sobre Sociedades. Si el titular persona física explota el estanco, el beneficio tributa en su declaración de la renta. Si interviene una sociedad en actividades permitidas o estructuras complementarias, esa sociedad tributará por sus propios resultados en el Impuesto sobre Sociedades.
En la práctica, conviene comparar:
- Tipo efectivo del IRPF.
- Beneficio anual esperado.
- Gastos deducibles.
- Coste de autónomo.
- Costes de administración de una SL.
- Contabilidad obligatoria.
- Posible reparto de dividendos.
- Retribución del administrador o socio.
- Seguridad Social.
- Riesgos de operaciones vinculadas.
La comparación fiscal no debe hacerse solo mirando el tipo nominal del impuesto. Una sociedad puede pagar Impuesto sobre Sociedades, pero después puede haber tributación adicional si se reparten beneficios al socio.
Responsabilidad y patrimonio personal
Una de las razones habituales para pensar en una SL es limitar responsabilidad. En muchos negocios, la sociedad separa el patrimonio empresarial del patrimonio personal. Sin embargo, en un estanco hay que analizar esta idea con cuidado.
La concesión está vinculada a una persona física y el titular mantiene obligaciones específicas. Además, si existen deudas, avales, préstamos personales o incumplimientos normativos, la protección de una sociedad puede no ser tan amplia como se imagina.
Antes de decidir entre un estanco como autónomo o SL, conviene revisar:
- Deudas existentes.
- Préstamos para la compra.
- Avales personales.
- Contrato de alquiler.
- Obligaciones laborales.
- Obligaciones fiscales.
- Riesgos administrativos.
- Titularidad real de la concesión.
La responsabilidad no se resuelve solo creando una sociedad. Hay que analizar cómo está estructurado todo el negocio.
Costes administrativos
Funcionar como autónomo suele tener una gestión más sencilla que mantener una sociedad. Una SL exige más obligaciones formales, contabilidad mercantil, libros, cuentas anuales, posibles actas, obligaciones societarias y mayor coste de asesoría.
Estos costes deben compararse con el beneficio real. Si el estanco tiene una rentabilidad ajustada, crear una estructura societaria puede aumentar gastos sin aportar una ventaja clara.
Los costes a revisar son:
- Asesoría fiscal.
- Contabilidad.
- Obligaciones mercantiles.
- Cuentas anuales.
- Nómina o retribución de administrador.
- Seguridad Social.
- Gestión bancaria.
- Trámites notariales y registrales.
- Posibles obligaciones adicionales.
Una estructura más compleja solo tiene sentido si aporta seguridad, orden, eficiencia o planificación real.
Gestión de ingresos y gastos
Tanto si el titular trabaja como autónomo como si existen estructuras societarias auxiliares, la gestión de ingresos y gastos debe ser rigurosa. En un estanco se producen muchas operaciones diarias, y un error de caja o inventario puede alterar la rentabilidad.
Conviene controlar:
- Ventas de tabaco.
- Cigarros.
- Timbre.
- Productos complementarios.
- Puntos de venta con recargo.
- Compras.
- Existencias.
- Devoluciones.
- Gastos deducibles.
- Caja y banco.
Puedes reforzar esta parte con la guía sobre cómo declarar ingresos de estanco y con el artículo sobre qué gastos deducir en un estanco.
IVA y recargo de equivalencia
Otro punto importante es el IVA. En muchos casos, el titular persona física comerciante minorista puede estar en recargo de equivalencia, de modo que los proveedores repercuten el IVA y el recargo en factura. Esto afecta al coste de compra y al margen real.
Si aparece una sociedad, actividades diferenciadas o productos con tratamientos específicos, hay que revisar el régimen aplicable para no mezclar obligaciones.
Al analizar un estanco como autónomo o SL, conviene comprobar:
- Régimen de IVA aplicable.
- Recargo de equivalencia.
- Productos incluidos.
- Actividades separadas.
- Facturas recibidas.
- Facturas emitidas.
- Obligaciones de registro.
- Relación con productos complementarios.
Puedes ampliar este punto con la guía sobre cómo funciona el IVA en estancos.
Transmisión, herencia y sucesión
La forma de organizar el negocio también puede afectar a una futura transmisión, herencia o relevo generacional. En los estancos, la transmisión de la concesión debe cumplir requisitos concretos y contar con las autorizaciones que procedan.
Por eso, antes de montar una estructura compleja, conviene pensar en el futuro:
- Venta del estanco.
- Jubilación del titular.
- Relevo familiar.
- Herencia.
- Entrada de familiares al negocio.
- Financiación pendiente.
- Contratos de alquiler.
- Valoración de existencias.
- Documentación contable.
- Situación fiscal.
Una estructura mal diseñada puede complicar la venta o sucesión en lugar de facilitarla.
Cuándo puede tener sentido estudiar una SL
Aunque la titularidad concesional tenga límites, puede haber situaciones en las que interese estudiar una sociedad para actividades relacionadas, inversiones patrimoniales, gestión de determinados activos o planificación empresarial. Pero debe hacerse con cuidado y sin alterar la realidad concesional.
Puede merecer análisis si existen:
- Actividades complementarias separadas.
- Patrimonio inmobiliario relacionado.
- Socios o familiares que participan en otras áreas.
- Inversiones importantes.
- Necesidad de ordenar activos.
- Planificación sucesoria.
- Operaciones de compraventa.
- Riesgos empresariales específicos.
No hay una respuesta única. La decisión debe basarse en números, normativa y estructura real.
Errores frecuentes al comparar autónomo y sociedad
Los errores más habituales son:
- Pensar que una SL siempre paga menos impuestos.
- Ignorar que la concesión exige titularidad personal.
- Copiar la estructura de otro estanco.
- No calcular el coste administrativo de una sociedad.
- Confundir facturación con beneficio.
- No revisar el recargo de equivalencia.
- No analizar dividendos o retribuciones.
- No estudiar préstamos y avales.
- No planificar la transmisión futura.
- No contar con asesoramiento especializado.
Muchos problemas aparecen por tomar una decisión fiscal sin revisar antes la normativa específica del estanco.
Conclusión
La diferencia entre autónomo y sociedad en un estanco debe analizarse con más cuidado que en otros negocios. La pregunta no es solo si conviene gestionar un estanco como autónomo o SL, sino qué permite la normativa, quién es titular de la concesión, cómo se explota realmente el negocio y qué impacto fiscal, contable y patrimonial tiene cada opción.
En muchos casos, el titular persona física seguirá siendo el eje de la actividad. A partir de ahí, puede estudiarse si existen estructuras complementarias útiles, siempre con prudencia y asesoramiento especializado.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a analizar fiscalidad, titularidad, contabilidad y planificación del negocio. Si quieres revisar si tu estructura actual es la adecuada o valorar una operación con seguridad, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios