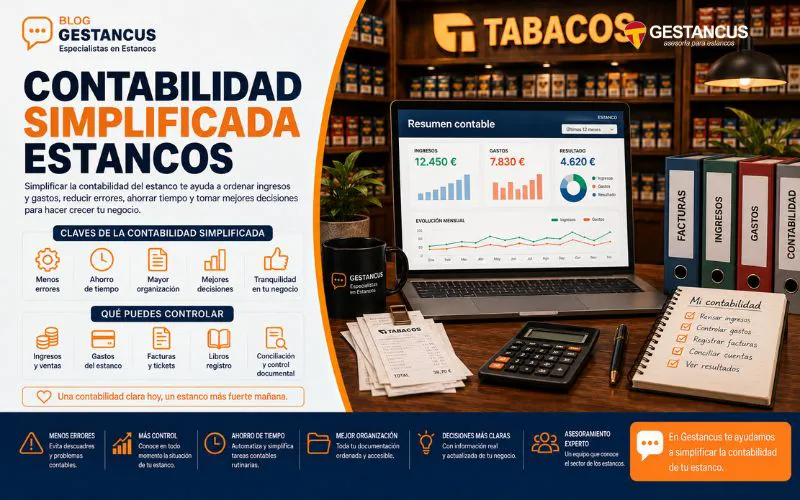
Llevar la contabilidad simplificada de un estanco no significa gestionar el negocio con menos control. Significa organizar la información económica de forma clara, práctica y adaptada a la realidad diaria de una expendeduría. Un estanco tiene muchas ventas pequeñas, cobros en efectivo, pagos con tarjeta, compras frecuentes, productos regulados, artículos complementarios, posibles puntos de venta con recargo y obligaciones fiscales que deben estar bien documentadas.
Por eso, simplificar la contabilidad no consiste en guardar menos información, sino en crear un sistema fácil de mantener que permita saber cuánto se vende, cuánto se compra, qué gastos existen, qué stock queda y cuánto beneficio real genera el negocio.
En esta guía explicamos cómo organizar la contabilidad de un estanco de forma sencilla, útil y segura.
Qué es la contabilidad simplificada en un estanco
La contabilidad simplificada es una forma práctica de ordenar los datos económicos del negocio sin complicar innecesariamente la gestión diaria. En muchos casos, el titular necesita información clara para presentar impuestos, revisar márgenes y tomar decisiones.
En un estanco, este sistema debe permitir controlar:
- Ingresos diarios.
- Ventas por familias.
- Compras.
- Gastos deducibles.
- Caja.
- Banco.
- Inventario.
- Devoluciones.
- Facturas.
- Retenciones.
- IVA y recargo de equivalencia, si procede.
- Rentabilidad mensual.
El objetivo de la contabilidad simplificada de un estanco es que el titular tenga una visión ordenada del negocio sin perder información importante.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a organizar su contabilidad y entender la rentabilidad real de la expendeduría.
Por qué un estanco no debe llevar una contabilidad genérica
Un estanco no funciona como una tienda cualquiera. La venta de tabaco tiene márgenes regulados, los precios no se fijan libremente y existen productos complementarios que pueden tener márgenes distintos. Además, el volumen de operaciones diarias puede ser alto, aunque muchas ventas sean de pequeño importe.
Por eso, una contabilidad genérica puede quedarse corta. Si todas las ventas se mezclan en una sola categoría, el titular no sabrá qué parte procede del tabaco, qué productos complementarios mejoran el margen o qué líneas generan stock parado.
Una contabilidad útil debe adaptarse al negocio, no al revés.
Separar ingresos por familias
El primer paso para simplificar bien es separar los ingresos. No se trata de crear una contabilidad complicada, sino de clasificar las ventas en grupos claros.
Conviene diferenciar:
- Tabaco.
- Cigarros.
- Timbre.
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Recargas.
- Servicios autorizados.
- Productos complementarios.
- Puntos de venta con recargo.
Esta separación facilita el análisis de márgenes, la preparación de impuestos y la revisión mensual. También permite detectar si una línea vende mucho, pero deja poco beneficio.
Puedes ampliar esta parte con la guía sobre cómo declarar ingresos de estanco.
Registrar ventas diarias
Para que la contabilidad simplificada de un estanco sea fiable, las ventas deben registrarse cada día. No conviene esperar al final del mes para reconstruir ingresos, porque pueden perderse datos importantes.
Cada cierre diario debería incluir:
- Total de ventas.
- Ventas en efectivo.
- Ventas con tarjeta.
- Anulaciones.
- Devoluciones.
- Facturas emitidas.
- Retiradas de efectivo.
- Descuadres.
- Observaciones del día.
- Responsable del turno, si hay empleados.
Este control diario permite que el TPV, la caja y el banco estén conectados. Si aparecen diferencias, se detectan antes y se pueden explicar mejor.
Control de caja sencillo
La caja diaria es uno de los puntos más importantes de la expendeduría. Una contabilidad simplificada no puede ignorarla. Al contrario, debe crear una rutina fácil de seguir.
El titular debería controlar:
- Efectivo inicial.
- Cobros en metálico.
- Cobros con tarjeta.
- Retiradas.
- Cambios.
- Devoluciones.
- Anulaciones.
- Efectivo final.
- Diferencias.
- Motivo de cada incidencia.
Una buena rutina de control de caja en estancos evita que pequeños descuadres se acumulen y afecten a la rentabilidad.
Clasificar las compras
Las compras deben registrarse de forma ordenada. En un estanco no basta con guardar facturas de proveedores en una carpeta. Hay que saber qué se ha comprado, a qué familia pertenece, cuánto ha costado y cómo afecta al margen.
Conviene clasificar compras por:
- Proveedor.
- Fecha.
- Tipo de producto.
- Base imponible.
- IVA.
- Recargo de equivalencia, si procede.
- Total factura.
- Forma de pago.
- Producto recibido.
- Abonos o rectificaciones.
Esta clasificación ayuda a controlar stock, márgenes y tesorería. Además, facilita la revisión fiscal si en algún momento Hacienda solicita documentación.
IVA y recargo de equivalencia
Muchos estancos gestionados por personas físicas pueden estar en recargo de equivalencia. En ese caso, el proveedor repercute el IVA y el recargo en la factura de compra. Esto debe reflejarse bien, porque afecta al coste real del producto.
Al revisar la contabilidad simplificada de un estanco, conviene comprobar:
- Si aplica recargo de equivalencia.
- Qué facturas lo incluyen.
- Qué productos están afectados.
- Si existen actividades diferenciadas.
- Cómo se registran productos complementarios.
- Si hay facturas emitidas a clientes.
- Si la documentación está completa.
Puedes ampliar esta parte con la guía sobre cómo funciona el IVA en estancos.
Registrar gastos deducibles
Los gastos deben estar relacionados con la actividad, justificados y registrados. Una contabilidad simplificada debe evitar dos errores: olvidar gastos reales o incluir gastos que no corresponden al negocio.
Pueden registrarse gastos como:
- Alquiler.
- Nóminas.
- Seguridad Social.
- Suministros.
- Software.
- TPV.
- Datáfono.
- Alarmas.
- Seguros.
- Gestoría.
- Reparaciones.
- Mantenimiento.
- Limpieza.
- Comisiones bancarias.
- Gastos financieros.
Puedes revisar con más detalle esta parte en el artículo sobre qué gastos deducir en un estanco.
Control básico de inventario
El inventario no debe dejarse para final de año. Aunque la contabilidad sea simplificada, el estanco necesita conocer qué productos tiene, qué rota y qué queda parado.
Conviene revisar:
- Inventario inicial.
- Compras.
- Ventas.
- Inventario final.
- Productos de alta rotación.
- Productos parados.
- Mercancía deteriorada.
- Diferencias de stock.
- Devoluciones.
- Valor económico del almacén.
Un buen control de inventario avanzado permite que las compras y las ventas tengan sentido contable y económico.
Conciliación bancaria mensual
La conciliación bancaria es una tarea sencilla que evita muchos errores. Consiste en comparar los datos del TPV, los cobros con tarjeta, los ingresos bancarios, las retiradas de efectivo y los movimientos reales de la cuenta.
Cada mes conviene revisar:
- Abonos del datáfono.
- Comisiones bancarias.
- Ingresos en efectivo.
- Pagos a proveedores.
- Recibos domiciliados.
- Nóminas.
- Seguros sociales.
- Impuestos.
- Préstamos.
- Diferencias pendientes.
Esta revisión ayuda a que la contabilidad refleje lo que realmente ha ocurrido en el negocio.
Empleados y nóminas
Si el estanco tiene empleados, la contabilidad debe recoger correctamente el coste laboral. No basta con registrar el salario neto. Hay que reflejar el coste total.
Deben controlarse:
- Nóminas.
- Retenciones.
- Seguridad Social.
- Pagas extras.
- Vacaciones.
- Bajas.
- Sustituciones.
- Registro horario.
- Coste por turno.
- Documentación laboral.
La gestión de empleados en estancos debe estar conectada con la contabilidad, porque el personal puede afectar mucho al beneficio final.
Cierres mensuales sencillos
Una buena contabilidad simplificada debe incluir un cierre mensual. No hace falta esperar al trimestre o al final del año para saber cómo va el negocio.
Ese cierre puede incluir:
- Ventas del mes.
- Compras.
- Gastos.
- Margen estimado.
- Caja.
- Banco.
- Inventario.
- Productos parados.
- Descuadres.
- Beneficio aproximado.
Este resumen ayuda a detectar problemas antes de que crezcan. También permite tomar decisiones sobre compras, horarios, proveedores, personal o productos complementarios.
Informes útiles para tomar decisiones
Un sistema sencillo debe generar información útil. No se trata de tener muchos informes, sino de contar con los datos adecuados.
Los informes más útiles son:
- Ventas por familia.
- Margen por línea.
- Ticket medio.
- Productos más vendidos.
- Productos sin rotación.
- Gastos mensuales.
- Evolución de caja.
- Compras por proveedor.
- Rentabilidad mensual.
- Comparativa con meses anteriores.
Puedes completar esta parte con la guía sobre cómo analizar resultados del estanco.
Errores frecuentes en la contabilidad simplificada
Los errores más habituales son:
- Simplificar demasiado y perder control.
- Mezclar todas las ventas.
- No registrar devoluciones.
- No revisar caja.
- No separar efectivo y tarjeta.
- Guardar facturas sin clasificarlas.
- No controlar inventario.
- No revisar gastos pequeños.
- No conciliar banco.
- No hacer cierres mensuales.
- No diferenciar productos complementarios.
- No contar con asesoramiento especializado.
La clave está en simplificar sin desordenar. Un sistema sencillo debe ser fácil de usar, pero también fiable.
Cuándo pedir ayuda especializada
Puede ser necesario pedir ayuda si el titular no sabe qué datos revisar, si hay descuadres frecuentes, si la caja no coincide con el banco, si no se controla inventario o si se quiere preparar mejor la fiscalidad.
También conviene asesorarse cuando:
- Se compra un estanco.
- Se va a vender la expendeduría.
- Hay empleados.
- Existen puntos de venta con recargo.
- Se incorporan nuevos productos.
- Hay una inspección o requerimiento.
- Se quiere mejorar rentabilidad.
- Se detectan pérdidas.
- Se quiere profesionalizar la gestión.
Una contabilidad sencilla, bien diseñada, puede mejorar mucho la toma de decisiones.
Conclusión
Llevar la contabilidad simplificada de un estanco permite controlar el negocio sin complicar la gestión diaria. La clave está en separar ingresos, registrar ventas, clasificar compras, controlar caja, revisar banco, valorar inventario, guardar facturas y preparar cierres mensuales.
Simplificar no significa improvisar. Significa crear un sistema práctico, ordenado y adaptado a la realidad de la expendeduría. Así el titular puede cumplir mejor con Hacienda, conocer su rentabilidad y detectar errores antes de que se conviertan en problemas.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a organizar su contabilidad, revisar márgenes y mejorar la gestión económica del negocio. Si quieres implantar una contabilidad más sencilla y fiable en tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios