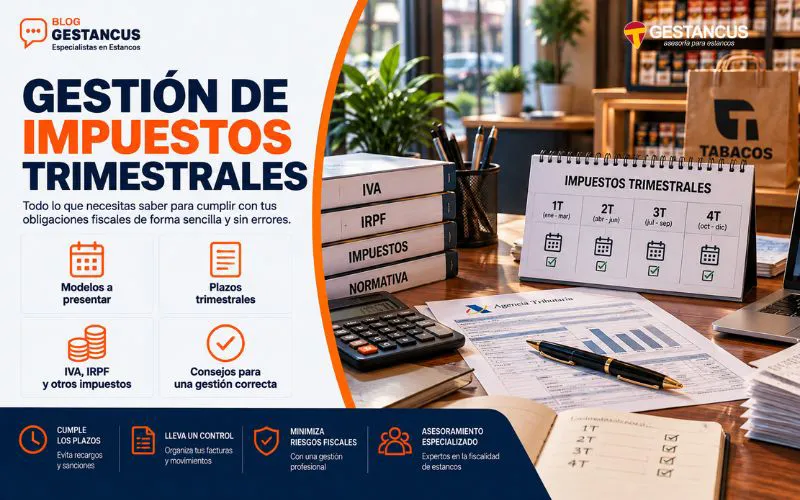
Gestionar correctamente los impuestos trimestrales de un estanco es fundamental para cumplir con Hacienda, evitar recargos y mantener un buen control económico de la expendeduría. Aunque la actividad comercial esté regulada, las obligaciones tributarias dependen del régimen fiscal del titular, de los trabajadores contratados y de las operaciones realizadas.
Uno de los errores más habituales consiste en esperar hasta los últimos días del trimestre para organizar facturas, revisar ingresos o preparar declaraciones. Esta falta de planificación puede provocar diferencias contables y dificultades para afrontar los pagos.
En esta guía explicamos qué modelos puede tener que presentar un estanquero, cuáles son los plazos habituales y cómo organizar la documentación para simplificar su gestión fiscal.
¿Qué impuestos debe presentar un estanco cada trimestre?
No todos los estancos tienen exactamente las mismas obligaciones tributarias. Estas dependen principalmente del régimen de IRPF, de las operaciones sujetas a IVA y de si existen trabajadores o alquileres con retención.
Entre los modelos que pueden resultar aplicables destacan:
- Modelo 130: pagos fraccionados de IRPF en estimación directa.
- Modelo 131: pagos fraccionados de IRPF en estimación objetiva, cuando este régimen resulte aplicable.
- Modelo 111: retenciones practicadas a trabajadores y determinados profesionales.
- Modelo 115: retenciones correspondientes al alquiler de locales, cuando procedan.
- Modelo 303: autoliquidación de IVA para actividades sujetas al régimen general u otros supuestos que lo requieran.
También pueden existir obligaciones específicas que deban revisarse individualmente.
En Gestancus ayudamos a titulares de estancos a identificar sus obligaciones fiscales y preparar las declaraciones correspondientes.
Modelo 130: pagos fraccionados del IRPF
Cuando el titular tributa en estimación directa y está obligado a realizar pagos fraccionados, debe presentar el modelo 130.
Este modelo permite adelantar parte del IRPF correspondiente a los rendimientos de la actividad económica.
Para prepararlo correctamente, resulta necesario revisar:
- Ingresos acumulados.
- Compras y gastos deducibles.
- Existencias, cuando afecten al cálculo.
- Amortizaciones.
- Pagos fraccionados anteriores.
- Retenciones soportadas, si existen.
Una contabilidad actualizada facilita el cálculo y permite detectar diferencias antes de presentar la autoliquidación.
Puedes ampliar esta información en nuestro artículo sobre IRPF para estancos.
Modelo 131: tributación por módulos
El modelo 131 corresponde a los empresarios que tributan por estimación objetiva.
Su aplicación depende de que la actividad esté incluida en el régimen y de que se cumplan los requisitos y límites establecidos para cada ejercicio.
A diferencia de la estimación directa, el cálculo del pago fraccionado se realiza siguiendo las reglas de los módulos correspondientes.
Antes de utilizar este sistema, conviene comprobar:
- Actividad económica declarada.
- Régimen fiscal vigente.
- Límites y exclusiones aplicables.
- Datos utilizados para calcular los módulos.
- Posibles renuncias o incompatibilidades.
No debe utilizarse este modelo únicamente porque otro establecimiento del sector lo presente.
Modelo 111: retenciones de trabajadores
Si el estanco tiene empleados, normalmente debe practicar retenciones de IRPF en las nóminas e ingresarlas mediante el modelo 111.
También puede utilizarse para declarar retenciones sobre determinadas facturas profesionales.
Para evitar errores, conviene revisar:
- Nóminas del trimestre.
- Bases y tipos de retención.
- Facturas profesionales sujetas a retención.
- Cantidades efectivamente retenidas.
- Declaraciones anteriores.
- Justificantes de presentación.
La información debe coincidir con los registros laborales y contables.
Además, cuando corresponda, deberá presentarse el resumen anual mediante el modelo 190.
Modelo 115: retenciones del alquiler
Si el estanco desarrolla su actividad en un local alquilado, puede existir obligación de practicar retención sobre las cantidades satisfechas al arrendador.
Estas retenciones se declaran mediante el modelo 115, salvo que concurra alguna excepción legal.
El titular debe comprobar:
- Contrato de arrendamiento.
- Facturas mensuales.
- Base sobre la que se calcula la retención.
- Importes retenidos.
- Pagos realizados.
- Documentación justificativa.
También debe revisarse la obligación de presentar el resumen anual mediante el modelo 180.
IVA y recargo de equivalencia
Una de las particularidades de los impuestos trimestrales de un estanco es el tratamiento del IVA.
Muchos titulares personas físicas que actúan como comerciantes minoristas están sujetos al régimen especial del recargo de equivalencia.
En este sistema:
- El proveedor repercute el IVA correspondiente.
- Se añade el recargo de equivalencia aplicable.
- El minorista, por regla general, no presenta el modelo 303 por las operaciones acogidas a este régimen.
- Pueden existir obligaciones adicionales en determinadas operaciones.
Por ejemplo, las adquisiciones intracomunitarias o determinadas operaciones con inversión del sujeto pasivo pueden requerir una declaración no periódica mediante el modelo 309.
Por eso, no conviene presentar modelos de IVA sin comprobar previamente el régimen aplicable.
Puedes consultar nuestra guía sobre cómo funciona el IVA en estancos.
Cuándo se presentan los impuestos trimestrales
Conocer los vencimientos ayuda a evitar retrasos y organizar la tesorería.
Como referencia general, los plazos habituales son:
- Primer trimestre: del 1 al 20 de abril.
- Segundo trimestre: del 1 al 20 de julio.
- Tercer trimestre: del 1 al 20 de octubre.
- Cuarto trimestre: en enero del año siguiente.
En enero existen diferencias importantes:
- Los modelos 111 y 115 suelen presentarse hasta el 20 de enero.
- Los modelos 130 y 131 suelen presentarse hasta el 30 de enero.
- El modelo 303 trimestral, cuando corresponde, también tiene generalmente plazo hasta el 30 de enero.
Los vencimientos pueden modificarse por días inhábiles y el plazo para domiciliar el pago suele finalizar antes.
Por ello, es recomendable consultar el calendario oficial de la Agencia Tributaria.
Cómo organizar la documentación trimestral
Una buena organización contable permite presentar impuestos sin acumular trabajo al final del trimestre.
Documentación de ingresos
- Informes de ventas del TPV.
- Facturas emitidas.
- Cierres diarios.
- Cobros en efectivo y tarjeta.
- Devoluciones y anulaciones.
Documentación de gastos
- Facturas de proveedores.
- Alquiler y suministros.
- Seguros.
- Servicios profesionales.
- Comisiones bancarias.
- Gastos de mantenimiento.
Documentación adicional
- Nóminas.
- Retenciones.
- Extractos bancarios.
- Inventarios.
- Amortizaciones.
- Modelos anteriores.
Puedes ampliar esta parte con nuestra guía sobre cómo llevar los libros contables de un estanco.
Cómo preparar el trimestre paso a paso
Para gestionar las obligaciones tributarias con mayor seguridad, recomendamos seguir un procedimiento sencillo:
- Revisar los ingresos: comprobar que las ventas coinciden con los registros del TPV.
- Clasificar los gastos: separar compras, suministros, personal y otros costes.
- Conciliar el banco: localizar movimientos pendientes o diferencias.
- Comprobar retenciones: revisar nóminas, alquileres y facturas profesionales.
- Calcular impuestos: preparar únicamente los modelos aplicables.
- Revisar los importes: comprobar los datos antes de presentar.
- Guardar los justificantes: conservar declaraciones y confirmaciones de pago.
Esta rutina permite detectar errores y mejorar la planificación económica del negocio.
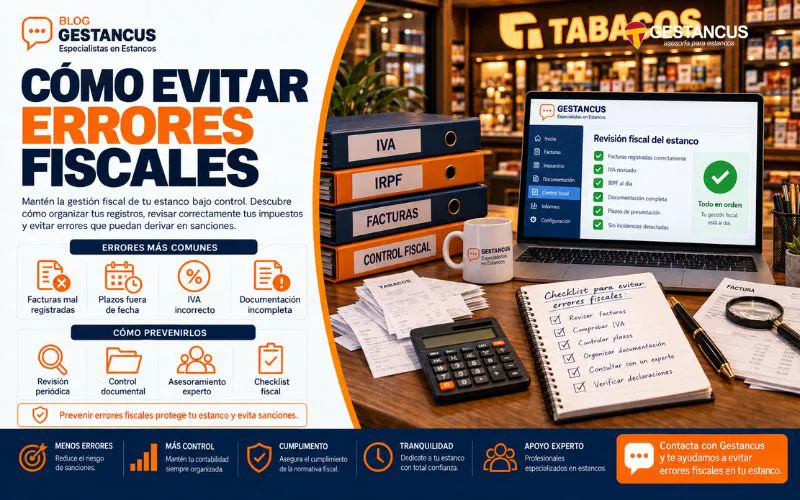
Errores frecuentes en las declaraciones trimestrales
Los problemas más habituales son:
- Presentar un modelo que no corresponde al régimen fiscal.
- No registrar todos los ingresos.
- Olvidar facturas de gastos.
- No revisar retenciones.
- Confundir el recargo de equivalencia con el régimen general de IVA.
- No conciliar caja y banco.
- Presentar declaraciones fuera de plazo.
- No conservar justificantes.
- No prever la liquidez necesaria para pagar impuestos.
Muchos de estos fallos pueden prevenirse con una revisión mensual.
También puedes consultar nuestro artículo sobre cómo evitar errores fiscales en un estanco.
La importancia de planificar la tesorería
Las obligaciones tributarias no deben revisarse únicamente cuando llega la fecha de presentación.
El titular necesita conocer cuánto dinero debe reservar para los próximos vencimientos.
Una buena planificación permite:
- Anticipar pagos.
- Evitar problemas de liquidez.
- Organizar compras a proveedores.
- Controlar gastos.
- Revisar la evolución del beneficio.
- Prevenir retrasos.
Reservar fondos para los impuestos facilita la estabilidad financiera y evita utilizar toda la liquidez disponible en mercancía u otros gastos.
Conclusión
Gestionar correctamente los impuestos trimestrales de un estanco exige conocer el régimen fiscal del titular, mantener una contabilidad actualizada y presentar cada modelo dentro del plazo correspondiente.
Los pagos fraccionados de IRPF, las retenciones de trabajadores y alquileres, y las posibles obligaciones de IVA deben revisarse según la situación de cada negocio.
Una buena organización permite reducir errores, anticipar pagos y mantener un mayor control económico.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a preparar sus declaraciones, revisar sus obligaciones tributarias y mejorar la planificación fiscal de sus expendedurías.
Si quieres gestionar tus impuestos trimestrales con mayor seguridad y evitar problemas con Hacienda, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios