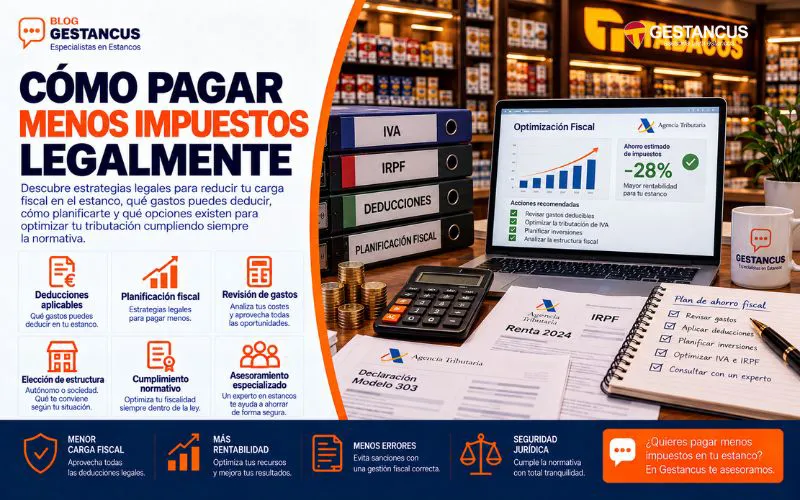
Conseguir un ahorro fiscal en un estanco no significa buscar atajos ni asumir riesgos con Hacienda. Significa ordenar la contabilidad, justificar correctamente los gastos, revisar el régimen fiscal aplicable, controlar inventario, planificar inversiones y anticiparse al cierre del ejercicio. En un negocio regulado como el estanco, la fiscalidad debe trabajarse con prudencia y con datos reales.
Un estanco puede tener ventas constantes, caja diaria, productos de alta rotación, cobros en efectivo, pagos con tarjeta, artículos complementarios, puntos de venta con recargo y gastos recurrentes. Si toda esa información no está bien registrada, el titular puede terminar pagando más de lo necesario o cometiendo errores que generen sanciones.
En esta guía explicamos cómo pagar menos impuestos legalmente en un estanco, sin poner en riesgo la actividad ni forzar deducciones.
Qué significa pagar menos impuestos de forma legal
Pagar menos impuestos legalmente no consiste en ocultar ingresos ni inventar gastos. Consiste en aplicar correctamente la normativa fiscal para que el estanco tribute según su beneficio real.
Para conseguirlo, hay que trabajar sobre varios puntos:
- Ingresos bien declarados.
- Gastos correctamente justificados.
- Inventario actualizado.
- Compras bien registradas.
- Caja diaria controlada.
- Amortizaciones aplicadas correctamente.
- Régimen de IVA revisado.
- Retenciones en orden.
- Planificación antes del cierre del año.
- Asesoramiento especializado.
El objetivo no es pagar menos a cualquier precio, sino evitar pagar de más por desorden, falta de documentación o decisiones improvisadas.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar su fiscalidad y mejorar la rentabilidad real de la expendeduría.
Revisar la forma de tributación
El primer paso para lograr un ahorro fiscal en un estanco es revisar cómo tributa actualmente el negocio. No es lo mismo que el titular sea persona física y tribute en IRPF que analizar estructuras complementarias o sociedades vinculadas.
En los estancos, además, hay que tener en cuenta que la concesión tiene una regulación específica. Por eso, no conviene copiar soluciones de otros negocios ni pensar que crear una sociedad siempre reduce impuestos.
Conviene analizar:
- Quién es titular de la concesión.
- Cómo se explota realmente el negocio.
- Si el titular tributa en IRPF.
- Si existe alguna sociedad relacionada.
- Qué actividades realiza cada parte.
- Qué costes administrativos tiene cada estructura.
- Qué impacto tendría una futura transmisión.
- Qué obligaciones fiscales existen.
Puedes ampliar este punto con la guía sobre estanco autónomo o SL.
Declarar bien los ingresos
No se puede optimizar fiscalmente un negocio si los ingresos no están bien registrados. En un estanco, las ventas deben separarse por líneas para entender qué parte procede de tabaco, cigarros, timbre, productos complementarios, recargas o puntos de venta con recargo.
Separar los ingresos permite:
- Conocer márgenes reales.
- Revisar productos rentables.
- Preparar declaraciones con más seguridad.
- Detectar errores de caja.
- Analizar la evolución del negocio.
- Justificar cifras ante Hacienda.
- Diferenciar productos regulados y complementarios.
Un buen sistema para declarar ingresos de estanco evita que la fiscalidad dependa de cálculos aproximados o de cierres incompletos.
Controlar todos los gastos deducibles
Una de las vías más claras para conseguir un ahorro fiscal en un estanco es revisar que todos los gastos vinculados al negocio estén correctamente registrados y justificados. Muchos titulares pagan gastos reales, pero no siempre los contabilizan bien o conservan la factura adecuada.
Pueden ser gastos habituales:
- Alquiler del local.
- Nóminas.
- Seguridad Social.
- Suministros.
- Software de gestión.
- TPV.
- Datáfono.
- Alarmas.
- Seguros.
- Gestoría.
- Mantenimiento.
- Limpieza.
- Reparaciones.
- Comisiones bancarias.
- Gastos financieros.
- Formación relacionada con la actividad.
Para que un gasto sea defendible, debe estar relacionado con el estanco, documentado y registrado. Puedes profundizar en esta parte con la guía sobre qué gastos deducir en un estanco.
No deducir gastos personales
Tan importante como deducir bien es no deducir gastos que no corresponden. Incluir gastos personales como si fueran del negocio puede generar problemas en una comprobación.
Hay que tener especial cuidado con:
- Vehículos de uso mixto.
- Teléfonos personales.
- Comidas sin relación clara.
- Compras familiares.
- Viajes no vinculados a la actividad.
- Reformas no relacionadas con el local.
- Gastos sin factura.
- Pagos sin justificante.
Una estrategia fiscal segura debe ser prudente. El ahorro mal planteado puede convertirse en sanción, recargos o regularizaciones posteriores.
Planificar las amortizaciones
Las inversiones importantes no siempre se deducen de golpe. Reformas, mobiliario, equipos informáticos, sistemas de seguridad, TPV o determinadas instalaciones pueden tener que amortizarse durante varios ejercicios.
Una buena planificación permite aprovechar correctamente estas amortizaciones y reflejar mejor el coste real de las inversiones.
Conviene revisar:
- Facturas de inversión.
- Fecha de adquisición.
- Puesta en funcionamiento.
- Vida útil del bien.
- Criterio de amortización.
- Bienes antiguos aún contabilizados.
- Sustituciones.
- Reformas pendientes de clasificar.
Las amortizaciones bien aplicadas ayudan a mejorar la fiscalidad sin forzar gastos ni alterar la realidad del negocio.
Revisar inventario y existencias
El inventario tiene impacto directo en el resultado fiscal. Si el estanco compra mercancía que no se ha vendido, esa mercancía sigue formando parte de las existencias. Por eso, no puede tratarse igual que un gasto consumido.
Para conseguir un ahorro fiscal en un estanco de forma correcta, el inventario debe estar actualizado y valorado con criterio.
Conviene controlar:
- Inventario inicial.
- Compras del ejercicio.
- Inventario final.
- Productos de alta rotación.
- Productos parados.
- Productos deteriorados.
- Devoluciones.
- Diferencias de stock.
- Valor económico del almacén.
- Mercancía en sala de venta.
Un buen control de inventario avanzado evita que el beneficio quede distorsionado y ayuda a tomar mejores decisiones de compra.
Revisar IVA y recargo de equivalencia
En muchos estancos gestionados por personas físicas puede aplicarse el régimen especial del recargo de equivalencia. En ese caso, los proveedores repercuten el IVA y el recargo en las facturas de compra, lo que afecta al coste real de los productos.
Aunque este régimen simplifica algunas obligaciones, no significa que el IVA no importe. El titular debe revisar si las facturas están bien emitidas y si los productos y actividades se están tratando correctamente.
Conviene comprobar:
- Régimen de IVA aplicable.
- Facturas con recargo de equivalencia.
- Productos afectados.
- Actividades diferenciadas.
- Productos complementarios.
- Facturas emitidas a clientes.
- Facturas recibidas.
- Posibles errores de proveedores.
Puedes ampliar este punto con la guía sobre cómo funciona el IVA en estancos.
Separar productos regulados y complementarios
Los productos complementarios pueden mejorar el margen medio del estanco, pero también pueden generar desorden fiscal si no se clasifican bien. No conviene mezclar todas las ventas y compras en una misma categoría.
Deben separarse:
- Tabaco.
- Cigarros.
- Timbre.
- Artículos de fumador.
- Papelería.
- Regalos.
- Recargas.
- Servicios autorizados.
- Otros productos no tabaco.
Esta separación permite saber qué líneas aportan margen y cuáles ocupan espacio sin mejorar la rentabilidad. La gestión de productos no tabaco ayuda a ordenar esta parte y a evitar decisiones poco rentables.
Revisar caja y banco
La caja diaria es una de las áreas que más puede afectar a la fiscalidad. Si hay descuadres frecuentes, retiradas sin justificar o diferencias entre TPV, datáfono y banco, los números del negocio dejan de ser fiables.
Para evitarlo, conviene revisar:
- Efectivo inicial.
- Ventas en metálico.
- Ventas con tarjeta.
- Retiradas de caja.
- Anulaciones.
- Devoluciones.
- Abonos del datáfono.
- Comisiones bancarias.
- Ingresos en banco.
- Diferencias pendientes.
Una buena rutina de control de caja en estancos permite detectar errores antes de que se conviertan en problemas fiscales.
Preparar el cierre fiscal antes de fin de año
Uno de los mayores errores es revisar la fiscalidad cuando el ejercicio ya ha terminado. Para conseguir un ahorro fiscal en un estanco, hay que planificar antes del cierre.
Antes de terminar el año conviene revisar:
- Ingresos acumulados.
- Gastos contabilizados.
- Facturas pendientes.
- Inventario.
- Amortizaciones.
- Pagos fraccionados.
- Retenciones.
- Caja y banco.
- Deudas.
- Financiación.
- Inversiones previstas.
- Productos parados.
La optimización fiscal para estancos debe hacerse con tiempo, no cuando ya no hay margen para corregir errores.
Evitar sanciones fiscales
El ahorro fiscal solo tiene sentido si es seguro. Una deducción mal aplicada, una factura incompleta o una respuesta incorrecta a Hacienda puede salir más cara que el supuesto ahorro.
Para prevenir riesgos, conviene:
- Presentar impuestos en plazo.
- Conservar facturas completas.
- Registrar ingresos diarios.
- Controlar inventario.
- Justificar gastos.
- Revisar retenciones.
- Conciliar caja y banco.
- Documentar devoluciones.
- Responder correctamente a requerimientos.
- Consultar antes de tomar decisiones dudosas.
Puedes ampliar esta parte con la guía sobre sanciones fiscales en estancos.
Errores frecuentes al intentar pagar menos
Los errores más habituales son:
- Confundir ahorro fiscal con ocultación.
- Deducir gastos personales.
- No controlar existencias.
- No registrar todos los ingresos.
- No conservar facturas.
- No revisar el régimen de IVA.
- No planificar amortizaciones.
- No separar productos complementarios.
- No revisar caja.
- Esperar al final del año.
- Aplicar consejos genéricos de otros negocios.
- No contar con asesoramiento especializado.
Cada estanco tiene una situación distinta. Lo que sirve para uno puede no ser válido para otro si cambian titularidad, régimen fiscal, empleados, local, volumen de ventas o estructura de gastos.
Conclusión
Lograr un ahorro fiscal en un estanco de forma legal exige planificación, documentación y control. No se trata de pagar menos sin criterio, sino de declarar correctamente los ingresos, justificar los gastos, controlar inventario, revisar amortizaciones, analizar el IVA, ordenar caja y preparar el cierre fiscal con tiempo.
Un estanco bien gestionado no improvisa sus impuestos. Trabaja con datos, conserva documentación, revisa márgenes y toma decisiones antes de que termine el ejercicio. Esa es la forma segura de pagar lo justo y evitar problemas con Hacienda.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar su fiscalidad, detectar oportunidades de mejora y prevenir errores. Si quieres pagar lo justo y mejorar la planificación fiscal de tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios