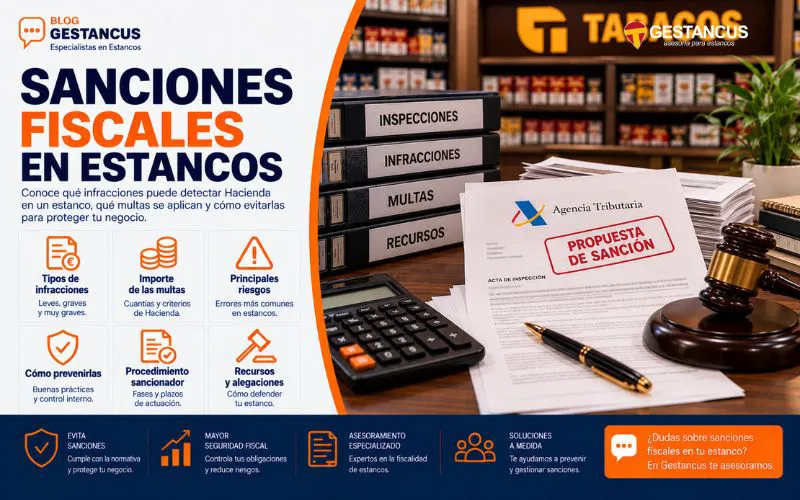
Prevenir las multas de Hacienda en un estanco es una parte esencial de la gestión fiscal de cualquier expendeduría. Un estanco puede tener una actividad diaria intensa, muchas ventas de pequeño importe, caja en efectivo, cobros con tarjeta, productos regulados, artículos complementarios, facturas de proveedores, inventario y posibles puntos de venta con recargo. Si toda esa información no está bien registrada, pueden aparecer errores que terminen en requerimientos, regularizaciones o sanciones.
Una sanción fiscal no siempre nace de una intención de defraudar. Muchas veces surge por falta de orden, descuidos en la documentación, retrasos en la presentación de modelos, errores en el registro de ingresos o gastos mal justificados. Por eso, el objetivo no debe ser reaccionar cuando llega una notificación, sino trabajar de forma preventiva durante todo el año.
En esta guía explicamos qué situaciones pueden generar sanciones fiscales en un estanco y cómo reducir riesgos.
Qué son las sanciones fiscales
Las sanciones fiscales son consecuencias económicas que pueden imponerse cuando la Administración entiende que se ha cometido una infracción tributaria. No deben confundirse con una regularización. Una cosa es que Hacienda reclame una cantidad dejada de ingresar y otra distinta es que, además, imponga una sanción.
En la práctica, un estanco puede enfrentarse a sanciones por motivos como:
- No declarar ingresos correctamente.
- Presentar impuestos fuera de plazo.
- Deducir gastos no justificados.
- No conservar facturas.
- No atender requerimientos.
- No registrar bien la caja.
- No controlar inventario.
- Cometer errores en retenciones.
- Aplicar mal el régimen de IVA.
- Presentar información incompleta o incorrecta.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a ordenar su fiscalidad y reducir riesgos en la gestión diaria.
Por qué un estanco puede tener más riesgo de errores
Un estanco tiene una operativa particular. Se realizan muchas ventas al día, con importes pequeños, diferentes medios de pago y distintos tipos de productos. Además, una parte importante de la actividad puede estar sometida a normas específicas.
Esto hace que las multas de Hacienda en un estanco puedan estar relacionadas con fallos muy cotidianos: cierres de caja mal hechos, facturas de compra sin registrar, productos complementarios mezclados con tabaco, devoluciones sin documentar o diferencias entre TPV y banco.
El riesgo no está solo en los grandes errores. También está en los pequeños fallos repetidos durante meses.
Ingresos no declarados o mal registrados
Uno de los principales motivos de conflicto con Hacienda es la declaración incorrecta de ingresos. En un estanco, los ingresos deben reflejar la actividad real del negocio y estar conectados con tickets, facturas, TPV, caja y banco.
Conviene separar:
- Tabaco.
- Cigarros.
- Timbre.
- Productos de fumador.
- Papelería.
- Recargas.
- Servicios autorizados.
- Productos complementarios.
- Puntos de venta con recargo.
- Otros ingresos.
Si todas las ventas se agrupan sin control, será más difícil justificar cifras ante una revisión. Puedes ampliar esta parte con la guía sobre cómo declarar ingresos de estanco.
Descuadres de caja sin explicación
La caja diaria es una de las áreas más sensibles. Un pequeño descuadre puede ocurrir en cualquier negocio, pero si las diferencias son frecuentes y no se documentan, pueden generar dudas.
Para evitar problemas, conviene registrar:
- Efectivo inicial.
- Ventas en efectivo.
- Ventas con tarjeta.
- Retiradas de efectivo.
- Devoluciones.
- Anulaciones.
- Cierre diario.
- Diferencias detectadas.
- Motivo de las incidencias.
- Persona responsable del turno.
Una rutina de control de caja en estancos ayuda a justificar movimientos y a detectar errores antes de que se acumulen. La caja no debe cerrarse solo contando dinero: debe cuadrar con el TPV, el datáfono y los ingresos bancarios.
Gastos deducidos sin justificación
Otro motivo habitual de sanción es deducir gastos que no están suficientemente justificados o que no tienen relación clara con la actividad. Para que un gasto pueda defenderse, debe estar vinculado al estanco, registrado y documentado.
Pueden generar problemas:
- Facturas incompletas.
- Tickets sin datos suficientes.
- Gastos personales.
- Compras sin relación con el negocio.
- Pagos no registrados.
- Gastos duplicados.
- Importes mal clasificados.
- Facturas de familiares sin justificación real.
- Conceptos mezclados.
- Gastos de uso mixto no analizados.
Puedes profundizar en esta parte con el artículo sobre qué gastos deducir en un estanco.
Errores con IVA y recargo de equivalencia
En muchos estancos gestionados por personas físicas puede aplicarse el régimen especial del recargo de equivalencia. Este régimen tiene particularidades que deben reflejarse correctamente en las facturas y en la contabilidad.
Los errores pueden aparecer cuando:
- No se revisan las facturas de proveedores.
- No se identifica si aparece el recargo.
- Se mezclan actividades distintas.
- Se tratan productos complementarios sin criterio.
- No se conserva documentación.
- No se informa correctamente al proveedor.
- Se copia la fiscalidad de otro estanco sin revisar el caso propio.
Para evitar las multas de Hacienda en un estanco, es importante entender cómo funciona el IVA en la actividad y revisar cada factura recibida. Puedes ampliar este punto con la guía sobre cómo funciona el IVA en estancos.
No atender requerimientos de Hacienda
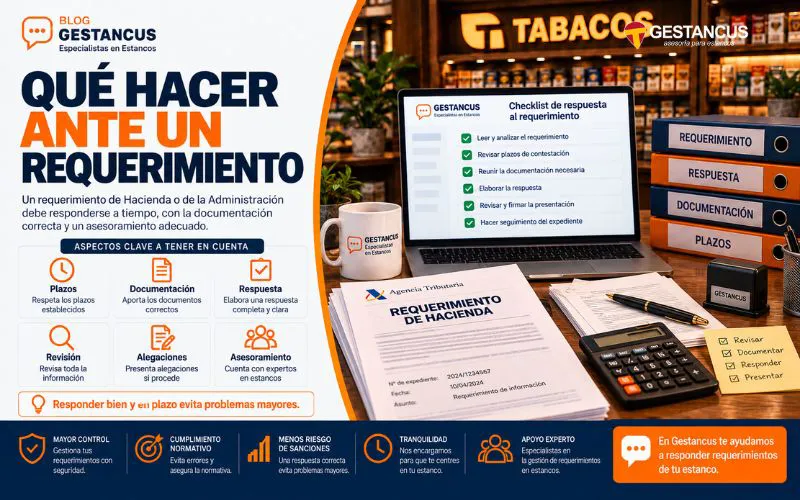
Recibir un requerimiento no significa necesariamente que exista una sanción. Sin embargo, no contestar, contestar tarde o enviar información incompleta puede agravar la situación.
Si llega una notificación, conviene:
- Leer el contenido completo.
- Identificar el impuesto afectado.
- Revisar el ejercicio solicitado.
- Comprobar el plazo de respuesta.
- Localizar la documentación.
- No responder de forma improvisada.
- Revisar coherencia entre modelos, caja y banco.
- Preparar una explicación clara.
- Conservar copia de lo enviado.
- Contar con asesoramiento especializado.
Una respuesta ordenada puede evitar que una simple comprobación termine generando mayores problemas.
Presentar impuestos fuera de plazo
Los retrasos en la presentación de impuestos también pueden provocar recargos o sanciones. En un estanco puede haber obligaciones relacionadas con IRPF, retenciones de empleados, alquiler, declaraciones informativas o Impuesto sobre Sociedades si existe una estructura societaria que deba tributar por separado.
Para evitar retrasos, conviene tener un calendario fiscal actualizado con:
- Fechas de presentación.
- Modelos aplicables.
- Documentación necesaria.
- Facturas pendientes.
- Cierres de caja.
- Nóminas.
- Retenciones.
- Inventario.
- Pagos fraccionados.
- Declaraciones informativas.
La tributación de un estanco debe organizarse con previsión, no cuando el plazo está a punto de vencer.
Retenciones mal practicadas
Si el estanco tiene empleados, local alquilado o servicios profesionales con retención, debe controlar correctamente las cantidades retenidas y declaradas. Los errores en retenciones pueden generar requerimientos y sanciones si no se corrigen a tiempo.
Conviene revisar:
- Nóminas.
- Retenciones de trabajadores.
- Seguros sociales.
- Facturas del alquiler.
- Retenciones del arrendador.
- Facturas profesionales.
- Justificantes de pago.
- Modelos presentados.
- Resúmenes anuales.
- Diferencias entre contabilidad y declaraciones.
La gestión de empleados en estancos debe estar coordinada con la parte fiscal y contable.
Inventario incorrecto o inexistente
El inventario tiene impacto en el resultado fiscal. Si no se controlan existencias, compras y ventas pueden no reflejar la realidad del negocio. Esto puede generar diferencias en el beneficio declarado.
Un inventario ordenado debe incluir:
- Stock inicial.
- Compras del periodo.
- Ventas.
- Stock final.
- Productos parados.
- Productos deteriorados.
- Devoluciones.
- Diferencias de stock.
- Valor económico del almacén.
- Productos en sala de venta.
Un buen control de inventario avanzado permite justificar mejor el resultado del ejercicio y evitar errores en compras, ventas y existencias.
Productos complementarios mal clasificados
Los productos no tabaco pueden aportar margen, pero también generan más complejidad. Si se mezclan con tabaco sin diferenciar, será más difícil revisar márgenes, compras, ventas, stock e impuestos.
Conviene separar:
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Regalos.
- Recargas.
- Servicios autorizados.
- Otros productos complementarios.
La gestión de productos no tabaco debe estar bien conectada con el TPV y la contabilidad. Una mala clasificación puede provocar que el negocio parezca menos rentable o más rentable de lo que realmente es.
Facturación y documentación incompleta
La falta de documentación es uno de los problemas más evitables. Un gasto puede ser real, pero si no está justificado, puede ser difícil defenderlo. Lo mismo ocurre con ventas, devoluciones, anulaciones o abonos.
Conviene conservar:
- Facturas recibidas.
- Facturas emitidas.
- Tickets.
- Cierres de caja.
- Informes del TPV.
- Extractos bancarios.
- Resúmenes de datáfono.
- Contratos.
- Nóminas.
- Seguros sociales.
- Justificantes de impuestos.
- Inventarios.
- Comunicaciones con la Administración.
Una buena contabilidad de un estanco paso a paso reduce el riesgo de errores y facilita cualquier revisión.
Cómo reducir el riesgo de sanciones
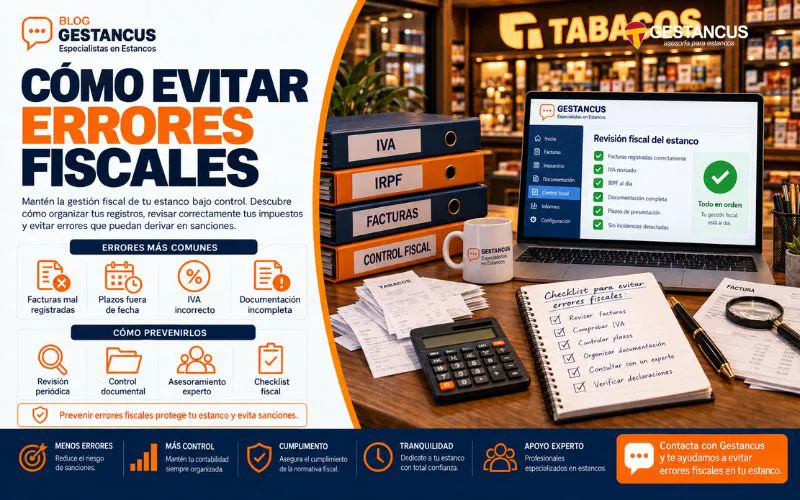
Para reducir el riesgo de sanciones, el titular debe trabajar con método durante todo el año. No basta con ordenar documentos cuando llega una notificación.
Las buenas prácticas más importantes son:
- Registrar ventas diariamente.
- Separar ingresos por familias.
- Conciliar caja y banco.
- Revisar facturas de proveedores.
- Controlar inventario.
- Registrar devoluciones.
- Justificar gastos.
- Revisar retenciones.
- Presentar modelos en plazo.
- Preparar cierres mensuales.
- Consultar dudas antes de actuar.
La optimización fiscal para estancos debe entenderse como prevención: pagar correctamente, justificar cada cifra y evitar riesgos innecesarios.
Qué hacer si ya ha llegado una sanción
Si Hacienda notifica una sanción, es importante actuar con orden. No conviene pagar o recurrir sin revisar antes el expediente.
Los pasos recomendables son:
- Leer la notificación completa.
- Revisar hechos y periodos afectados.
- Comprobar importes.
- Analizar la documentación usada por Hacienda.
- Ver si existen errores.
- Revisar plazos.
- Valorar alegaciones.
- Decidir si conviene recurrir o aceptar.
- Conservar copia de todo.
- Pedir asesoramiento especializado.
Cada caso debe estudiarse individualmente. A veces la sanción puede estar bien fundamentada, pero otras veces puede haber errores de cálculo, falta de motivación o documentación que permita defender al titular.
Conclusión
Evitar las multas de Hacienda en un estanco exige orden fiscal, contabilidad clara y revisión periódica. Los riesgos más habituales están en ingresos mal declarados, caja descuadrada, gastos sin justificar, errores de IVA o recargo de equivalencia, retenciones incorrectas, inventario mal valorado y documentación incompleta.
Un estanco bien gestionado no espera a recibir una sanción para ordenar sus números. Mantiene cierres diarios, conserva facturas, controla stock, revisa banco, registra devoluciones y presenta sus modelos en plazo.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar su fiscalidad, preparar documentación y reducir riesgos ante Hacienda. Si has recibido una sanción o quieres prevenir problemas fiscales en tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios