Conocer cómo tributan las actividades de un estanco y sus impuestos es fundamental para llevar correctamente la contabilidad, evitar errores con Hacienda y calcular la rentabilidad real del negocio.
Aunque la venta de tabaco representa la actividad principal de una expendeduría, muchos establecimientos también comercializan artículos de fumador, productos de papelería, vapeadores, recargas y determinados servicios complementarios.
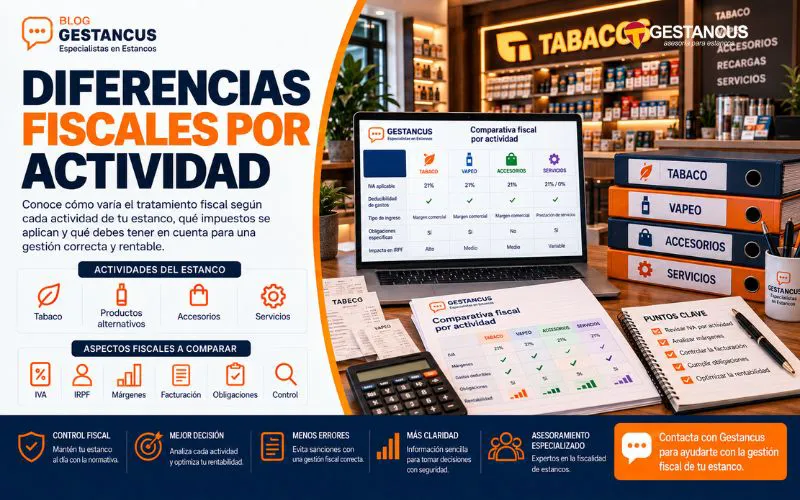
Estas operaciones no siempre tienen el mismo tratamiento fiscal. Pueden existir diferencias en el IVA, el recargo de equivalencia, los impuestos especiales o la forma de registrar los ingresos.
Por eso, separar correctamente cada línea de negocio permite cumplir con las obligaciones tributarias y tomar mejores decisiones económicas.
¿Por qué pueden tributar diferente las actividades de un estanco?
No todos los productos y servicios comercializados en una expendeduría están sometidos a las mismas reglas.
El tratamiento fiscal depende de varios factores:
- Naturaleza del producto: tabaco, accesorios, productos alternativos o servicios.
- Tipo de operación: venta directa, intermediación o comisión.
- Régimen de IVA: general, recargo de equivalencia u otro tratamiento aplicable.
- Impuestos especiales: determinados productos están sujetos a gravámenes específicos.
- Situación del titular: régimen de IRPF y actividades declaradas.
Además, hay que distinguir entre la fiscalidad de los productos vendidos y la tributación de los beneficios obtenidos por el estanquero.
En Gestancus ayudamos a titulares de expendedurías a organizar sus obligaciones fiscales y diferenciar correctamente las distintas fuentes de ingresos.
Fiscalidad de la venta de tabaco
La comercialización de tabaco es una actividad regulada que presenta particularidades importantes.
Los precios de venta al público están sometidos a su normativa específica y los márgenes comerciales de los expendedores se encuentran establecidos legalmente.
Con carácter general:
- El margen de las labores de tabaco es del 8,5 % sobre el precio de venta al público.
- Para los cigarros, el margen establecido es del 9 %.
- Las labores del tabaco están sujetas a impuestos especiales conforme a su normativa.
- En recargo de equivalencia existe un tipo específico del 1,75 % para tabaco.
Estos porcentajes de margen no equivalen al beneficio neto del negocio. Deben considerarse también los gastos del local, el personal, la financiación y otros costes.
Puedes ampliar esta información en nuestra guía sobre los márgenes de un estanco.
Venta de sellos y efectos timbrados
La distribución de efectos timbrados y signos de franqueo presenta un tratamiento diferente al de otros artículos comerciales.
La normativa del IVA establece una exención para las entregas de sellos de Correos y efectos timbrados de curso legal realizadas por un importe no superior a su valor facial.
Sin embargo, esta exención no se extiende automáticamente a los servicios de expedición realizados en nombre y por cuenta de terceros.
Por ello, conviene diferenciar:
- Importe correspondiente al efecto timbrado.
- Comisión o remuneración percibida.
- Posibles servicios adicionales.
- Tratamiento de IVA de cada operación.
Una clasificación incorrecta puede alterar los registros contables y la información fiscal del negocio.
Productos complementarios y artículos de fumador
Los productos complementarios pueden aportar márgenes diferentes y mejorar la rentabilidad del establecimiento.
Entre ellos encontramos:
- Mecheros y encendedores.
- Papel de fumar.
- Filtros.
- Artículos de papelería.
- Accesorios de fumador.
- Otros productos permitidos.
En la venta minorista de estos productos puede resultar aplicable el recargo de equivalencia cuando el titular cumple los requisitos legales.
No obstante, el tipo aplicable depende del producto y de su clasificación fiscal.
No debe confundirse el margen comercial con el impuesto soportado en las compras.
Una gestión adecuada permite conocer qué productos generan mayor rentabilidad después de considerar sus costes.
Puedes consultar nuestro artículo sobre la gestión de productos no tabaco.
Vapeadores y productos alternativos
Los productos relacionados con el vapeo requieren especial atención porque determinadas categorías están sujetas a un impuesto especial específico.
Este gravamen afecta, entre otros, a:
- Líquidos para cigarrillos electrónicos.
- Líquidos con o sin nicotina incluidos en el ámbito del impuesto.
- Bolsas de nicotina.
- Otros productos de nicotina contemplados en la normativa.
La cuantía depende de las características del producto, como el volumen, el peso o la concentración de nicotina.
Los dispositivos y accesorios no deben confundirse automáticamente con los líquidos sujetos al impuesto.
Además, deben revisarse las obligaciones comerciales y documentales aplicables y la situación del proveedor.
Separar estas referencias en el programa de gestión ayuda a controlar costes, impuestos y márgenes.
Servicios adicionales y comisiones
Al analizar las actividades de un estanco y sus impuestos, una de las diferencias más importantes aparece cuando el establecimiento presta servicios o interviene en operaciones de terceros.
Algunos negocios pueden ofrecer servicios autorizados como determinadas recargas, cobros o gestiones comerciales.
En estos casos, debe comprobarse:
- Si el estanco vende un producto propio.
- Si actúa como intermediario.
- Si recibe una comisión por el servicio.
- Quién factura al cliente final.
- Qué tratamiento de IVA corresponde.
- Cómo deben registrarse los importes cobrados.
Por ejemplo, cuando el titular actúa efectivamente en nombre y por cuenta de un tercero, puede ser necesario distinguir el dinero cobrado para ese tercero de la comisión que constituye su remuneración.
No todos los importes que pasan por caja representan necesariamente ingresos propios.
Puntos de venta con recargo
Los puntos de venta con recargo constituyen otra operativa que debe controlarse de forma diferenciada.
Aunque los productos comercializados sean labores de tabaco, la distribución a establecimientos autorizados exige un seguimiento específico.
Es recomendable registrar:
- Establecimiento suministrado.
- Mercancía entregada.
- Facturas o documentos correspondientes.
- Importes cobrados.
- Devoluciones.
- Existencias.
- Costes asociados.
La existencia de puntos de venta con recargo no implica, por sí sola, que toda la actividad pase a tener un régimen fiscal diferente.
Sin embargo, sí requiere controlar correctamente la documentación y la rentabilidad de cada punto.
¿Se pueden aplicar varios regímenes de IVA?
Un mismo empresario puede desarrollar actividades sujetas a diferentes regímenes de IVA, siempre que se respeten las condiciones e incompatibilidades correspondientes.
Por ejemplo, determinadas operaciones minoristas pueden tributar mediante recargo de equivalencia mientras que otras prestaciones de servicios pueden estar sometidas al régimen general.
Cuando existen sectores diferenciados, también pueden variar las reglas para deducir el IVA soportado.
Por eso, resulta importante:
- Identificar todas las actividades realizadas.
- Revisar su clasificación censal.
- Comprobar el régimen aplicable.
- Separar las facturas cuando corresponda.
- Analizar correctamente el IVA deducible.
Puedes profundizar en esta cuestión con nuestra guía sobre cómo funciona el IVA en estancos.
IRPF: cómo afectan las distintas actividades
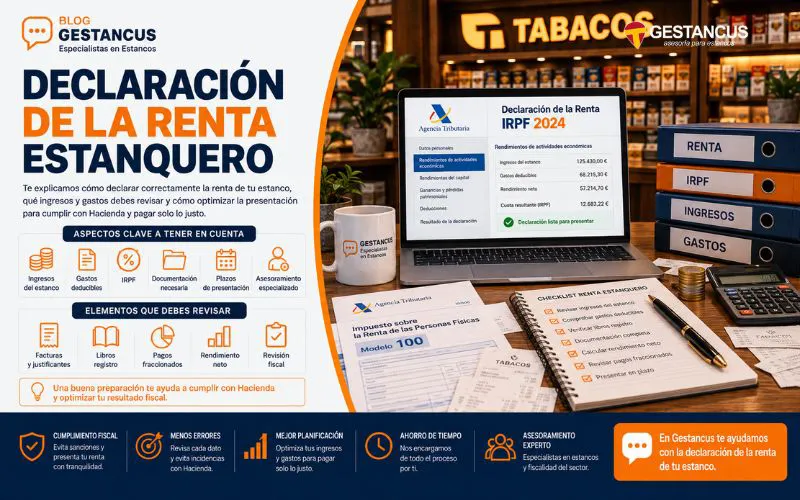
Las diferencias entre líneas de negocio también influyen en el cálculo del rendimiento económico del titular.
En el caso de empresarios individuales, los rendimientos de la actividad tributan en el IRPF conforme al régimen que corresponda.
Para calcular correctamente el resultado, deben revisarse:
- Ingresos de cada actividad.
- Compras de mercancías.
- Gastos deducibles.
- Existencias iniciales y finales.
- Amortizaciones.
- Comisiones percibidas.
- Gastos compartidos.
Separar estos datos no significa necesariamente presentar una declaración de la renta independiente por cada producto vendido.
El objetivo es identificar correctamente los ingresos y gastos que deben incorporarse al cálculo fiscal.
Cómo organizar la contabilidad por actividades
Una contabilidad bien estructurada permite controlar las diferencias fiscales sin complicar excesivamente la gestión diaria.
Recomendaciones prácticas:
- Crear familias de productos en el TPV.
- Diferenciar ventas de mercancías y comisiones.
- Clasificar las facturas de proveedores.
- Revisar los tipos impositivos.
- Registrar adecuadamente los impuestos especiales.
- Separar costes por líneas de negocio.
- Conciliar caja y banco.
- Revisar resultados mensualmente.
Una buena contabilidad de un estanco paso a paso ayuda a mantener esta información organizada y facilita la preparación de impuestos.
Errores fiscales frecuentes al combinar actividades
Entre los errores más habituales destacan:
- Aplicar el mismo IVA a todos los productos.
- Confundir comisiones con ventas propias.
- No identificar operaciones exentas.
- Mezclar tabaco y artículos complementarios.
- Desconocer los impuestos especiales.
- No revisar las actividades declaradas.
- Registrar incorrectamente facturas de proveedores.
- No separar los gastos cuando resulta necesario.
- Presentar declaraciones sin comprobar el régimen aplicable.
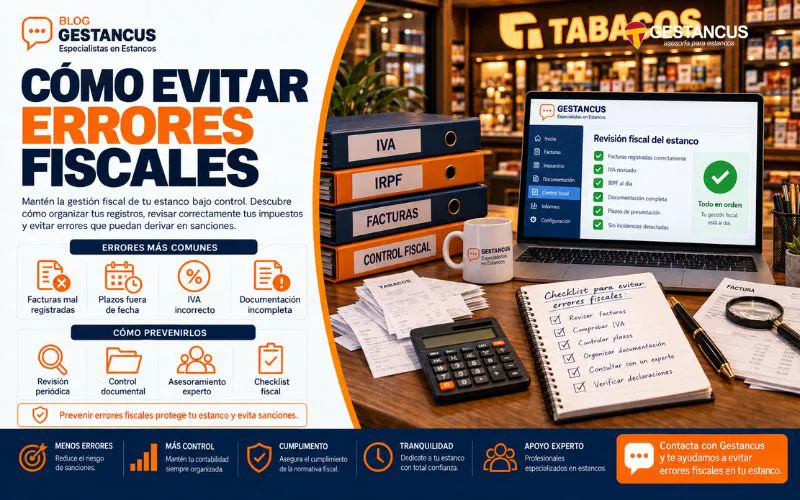
Muchos de estos problemas pueden prevenirse mediante una revisión periódica de las obligaciones tributarias.
Puedes consultar también nuestra guía sobre cómo evitar errores fiscales en un estanco.
Conclusión
Comprender las actividades de un estanco y sus impuestos permite gestionar correctamente las diferentes líneas de negocio y prevenir errores ante Hacienda.
La venta de tabaco, los efectos timbrados, los productos complementarios, los vapeadores y los servicios adicionales pueden presentar particularidades fiscales que deben analizarse individualmente.
La clave está en mantener una contabilidad organizada, clasificar correctamente las operaciones y revisar el régimen tributario correspondiente.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar la fiscalidad de sus actividades, mejorar la organización contable y prevenir incidencias tributarias.
Si quieres comprobar cómo deben tributar las distintas líneas de tu expendeduría, puedes contactar con Gestancus y recibir asesoramiento especializado.
0 Comentarios