

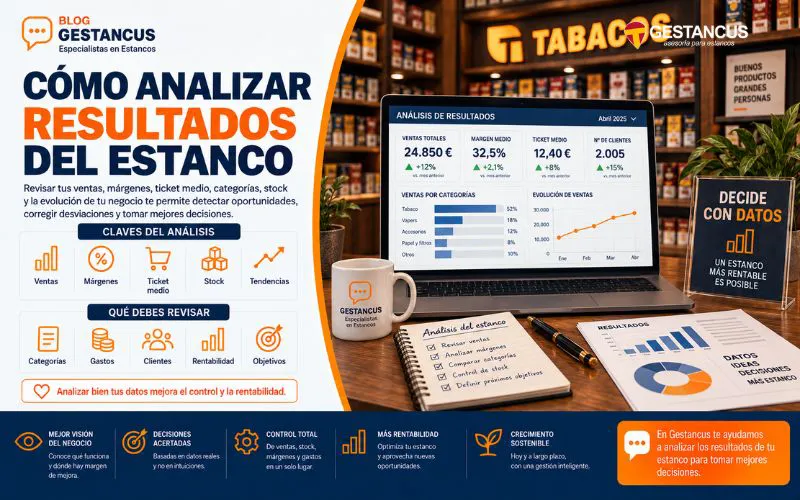
Saber analizar un estanco es fundamental para conocer si la expendeduría está funcionando bien, si realmente es rentable y qué decisiones conviene tomar para mejorar el negocio. Muchos titulares se fijan solo en la facturación diaria o en la caja, pero esos datos no siempre reflejan el beneficio real.
Un estanco puede vender mucho y, aun así, tener una rentabilidad limitada si los gastos son altos, el stock está mal controlado, hay productos parados, existen descuadres de caja o los productos complementarios no aportan margen suficiente. Por eso, el análisis de resultados debe ir más allá de mirar cuánto se ha vendido.
La clave está en revisar ventas, márgenes, gastos, inventario, caja, proveedores, empleados y evolución mensual. Solo así el titular puede tomar decisiones con criterio y no basarse únicamente en intuiciones.
Por qué es importante analizar resultados
El análisis de resultados permite saber qué está funcionando y qué debe corregirse. Sin datos, el titular puede pensar que el negocio va bien porque hay movimiento de clientes, pero quizá el beneficio real no acompaña.
Al analizar un estanco, conviene responder a preguntas como:
- ¿Qué margen deja cada línea de producto?
- ¿Qué productos se venden más?
- ¿Cuáles están parados?
- ¿Hay descuadres de caja?
- ¿Los gastos fijos están controlados?
- ¿El personal está bien dimensionado?
- ¿Los complementarios aportan rentabilidad?
- ¿La tesorería es suficiente?
- ¿La facturación crece o baja?
- ¿Qué decisiones deben tomarse el próximo mes?
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar la rentabilidad real y ordenar la gestión económica de la expendeduría.
Diferenciar facturación y beneficio
Uno de los errores más habituales es confundir facturación con beneficio. La facturación indica cuánto se vende, pero no cuánto gana el titular. Para conocer el beneficio hay que restar compras, gastos, personal, alquiler, financiación, suministros, impuestos y otros costes.
Por ejemplo, dos estancos pueden facturar lo mismo y tener resultados muy distintos. Uno puede tener un alquiler bajo, estar atendido por el titular y tener gastos controlados. Otro puede tener empleados, financiación elevada, stock parado y costes fijos altos.
Por eso, al revisar resultados, hay que separar:
- Ventas totales.
- Margen bruto.
- Gastos fijos.
- Gastos variables.
- Beneficio antes de impuestos.
- Caja disponible.
- Rentabilidad real del titular.
La cifra importante no es solo cuánto entra, sino cuánto queda.
Analizar ventas por líneas de producto
Un estanco no debe analizar sus ventas como una única cifra global. Conviene separar las distintas líneas para saber qué aporta cada una.
Puedes dividir las ventas en:
- Tabaco.
- Cigarros.
- Timbre.
- Artículos de fumador.
- Papel y filtros.
- Mecheros.
- Papelería.
- Regalos.
- Recargas.
- Servicios autorizados.
- Puntos de venta con recargo.
- Otros productos complementarios.
Esta separación permite saber qué líneas generan volumen y cuáles generan margen. El tabaco puede aportar recurrencia, pero los complementarios pueden mejorar la rentabilidad si están bien elegidos.
Para analizar un estanco correctamente, no basta con saber qué se vende más. Hay que saber qué se vende mejor.
Revisar márgenes reales
El margen es una de las claves del análisis. No todos los productos aportan el mismo beneficio. Algunos tienen mucha rotación pero margen reducido, mientras que otros pueden dejar más margen pero venderse menos.
Conviene revisar:
- Margen por producto.
- Margen por familia.
- Margen medio del negocio.
- Productos con margen alto.
- Productos con margen bajo.
- Productos con margen interesante pero baja rotación.
- Productos que ocupan espacio sin aportar beneficio.
El análisis debe combinar margen y rotación. Un producto rentable no es solo el que deja mucho por unidad, sino el que se vende con suficiente frecuencia y no inmoviliza demasiado stock.
Puedes ampliar esta parte con una revisión específica de márgenes del estanco.
Controlar la caja y los descuadres
La caja diaria es otro indicador esencial. En un estanco se realizan muchas operaciones pequeñas, por lo que cualquier error repetido puede afectar al resultado mensual.
Al revisar caja, conviene analizar:
- Efectivo inicial.
- Cobros en metálico.
- Cobros con tarjeta.
- Retiradas de efectivo.
- Anulaciones.
- Devoluciones.
- Diferencias detectadas.
- Cierres diarios.
- Conciliación bancaria.
- Incidencias por turno.
Un descuadre puntual puede ocurrir. El problema aparece cuando se repite o no se investiga. Si cada día falta una pequeña cantidad, al final del año puede convertirse en una pérdida relevante.
Por eso, una buena rutina de control de caja en estancos es imprescindible para conocer el resultado real.
Medir el stock y los productos parados
El inventario también forma parte del análisis. El stock no vendido representa dinero inmovilizado. Si hay demasiado producto parado, la caja puede verse afectada aunque las ventas sean razonables.
Al revisar stock, conviene analizar:
- Productos de alta rotación.
- Productos de baja rotación.
- Referencias sin ventas recientes.
- Exceso de mercancía.
- Productos deteriorados.
- Compras duplicadas.
- Diferencias entre stock real y teórico.
- Valor económico del inventario.
- Productos complementarios sin salida.
- Necesidades de reposición.
Al analizar un estanco, el titular debe preguntarse cuánto dinero tiene bloqueado en mercancía y si ese stock está ayudando realmente al negocio.
Un buen control de inventario avanzado permite detectar fugas de rentabilidad antes de que se acumulen.
Revisar gastos fijos y variables
Los gastos pueden reducir mucho el beneficio si no se controlan. Un estanco con buenas ventas puede tener una rentabilidad baja si sus costes son demasiado altos.
Entre los gastos que conviene revisar están:
- Alquiler.
- Nóminas.
- Seguridad Social.
- Suministros.
- Seguros.
- Software.
- Gestoría.
- Comisiones bancarias.
- Gastos financieros.
- Mantenimiento.
- Seguridad.
- Limpieza.
- Reformas.
- Servicios externos.
No basta con revisar los gastos una vez al año. Conviene analizarlos mensualmente y compararlos con la evolución de las ventas.
Un gasto puede parecer pequeño de forma aislada, pero si se repite todos los meses, tiene impacto en el beneficio anual.
Analizar proveedores y compras
Las compras condicionan directamente la rentabilidad. Comprar demasiado reduce liquidez. Comprar poco puede provocar roturas de stock. Comprar productos equivocados genera mercancía parada.
Al revisar proveedores, conviene estudiar:
- Volumen comprado.
- Plazos de entrega.
- Condiciones de pago.
- Incidencias.
- Devoluciones.
- Pedido mínimo.
- Rentabilidad de cada familia.
- Productos con baja rotación.
- Coste de reposición.
- Relación entre compra y venta real.
Una buena gestión de proveedores en el estanco permite comprar con más criterio y evitar decisiones basadas solo en ofertas o presión comercial.
Analizar empleados y productividad
Si el estanco tiene personal, el análisis de resultados debe incluir el coste laboral. El empleado puede mejorar la atención, cubrir horarios y permitir que el titular delegue, pero también supone un coste importante.
Conviene revisar:
- Coste total de empresa.
- Ventas por turno.
- Horarios de mayor afluencia.
- Descuadres por turno.
- Necesidad real de personal.
- Vacaciones y sustituciones.
- Productividad por franja horaria.
- Calidad de atención.
- Incidencias registradas.
Al analizar un estanco, no se trata de reducir personal sin más, sino de ajustar horarios, turnos y responsabilidades a la actividad real del negocio.
Una plantilla bien organizada puede mejorar la rentabilidad. Una plantilla mal dimensionada puede reducirla.
Revisar productos complementarios
Los productos complementarios pueden ser una vía importante para mejorar el margen medio, pero también pueden generar exceso de stock si no se controlan.
Conviene analizar:
- Ventas por familia.
- Margen de cada línea.
- Rotación.
- Espacio ocupado.
- Stock parado.
- Productos de impulso.
- Demanda real del cliente.
- Estacionalidad.
- Rentabilidad por metro lineal.
- Productos que conviene retirar.
No todos los complementarios son interesantes. Algunos tienen buen margen teórico, pero se venden poco. Otros se venden con frecuencia y ayudan a mejorar el ticket medio.
La clave está en medir, no en acumular productos.
Analizar puntos de venta con recargo
Si el estanco gestiona puntos de venta con recargo, estos también deben revisarse de forma separada. Pueden aportar volumen, pero exigen reposición, desplazamientos, documentación y control.
Conviene medir:
- Ventas por punto.
- Tiempo dedicado.
- Rentabilidad real.
- Coste de reposición.
- Incidencias.
- Diferencias de stock.
- Relación con establecimientos.
- Documentación.
- Necesidad de continuidad.
Un punto puede parecer rentable por sus ventas, pero si exige demasiado tiempo o genera muchas incidencias, quizá no compense tanto como parece.
Comparar resultados por meses
El análisis debe tener perspectiva. Un mes aislado puede estar condicionado por vacaciones, festivos, obras cercanas, turismo, campañas, clima o cambios de hábitos.
Por eso, conviene comparar:
- Mes actual frente al mes anterior.
- Mes actual frente al mismo mes del año anterior.
- Trimestre actual frente al trimestre anterior.
- Evolución anual.
- Temporadas fuertes y débiles.
- Cambios en margen medio.
- Evolución de gastos.
- Evolución de stock.
- Tendencia del ticket medio.
Esta comparación permite detectar si el negocio mejora, se estanca o pierde rentabilidad.
Indicadores clave para revisar
Para hacer un seguimiento sencillo, el titular puede crear un cuadro mensual con indicadores básicos.
Los más útiles son:
- Ventas totales.
- Margen bruto estimado.
- Beneficio aproximado.
- Gastos fijos.
- Ticket medio.
- Descuadres de caja.
- Valor del stock.
- Productos parados.
- Ventas de complementarios.
- Coste laboral.
- Compras del mes.
- Rentabilidad por punto de venta con recargo.
Estos indicadores ayudan a tomar decisiones sin esperar al cierre del año.
Errores frecuentes al analizar resultados
Los errores más habituales son:
- Mirar solo la facturación.
- No separar líneas de venta.
- No revisar márgenes.
- Ignorar gastos fijos.
- No controlar productos parados.
- No investigar descuadres de caja.
- No comparar meses.
- No medir complementarios.
- No revisar coste laboral.
- No contar con asesoramiento especializado.
Muchos problemas de rentabilidad no aparecen de golpe. Se detectan cuando el titular analiza los datos con regularidad.
Conclusión
Saber analizar un estanco permite entender qué ocurre realmente en el negocio: cuánto se vende, cuánto margen queda, qué gastos pesan más, qué productos funcionan, qué stock está parado y dónde se escapa el beneficio.
Un estanco rentable no se gestiona solo con intuición. Necesita datos, control mensual y una contabilidad útil que ayude a tomar decisiones. La clave está en revisar caja, inventario, márgenes, gastos, empleados, proveedores, complementarios y evolución de resultados.
En Gestancus ayudamos a titulares, compradores y vendedores de estancos a revisar la rentabilidad, ordenar la fiscalidad y mejorar la gestión económica de la expendeduría. Si quieres conocer mejor tus números y tomar decisiones con criterio profesional, puedes contactar con Gestancus y recibir asesoramiento especializado.


0 comentarios